ロシアのプーチン大統領が発令した大統領令により、JT(日本たばこ産業)のロシア現地法人全7社がロシア企業の一時管理下に置かれる事態が発生しました。これを受けて東京株式市場では売り注文が殺到し、株価は連日で制限値幅の下限となるストップ安気配まで急落しています。
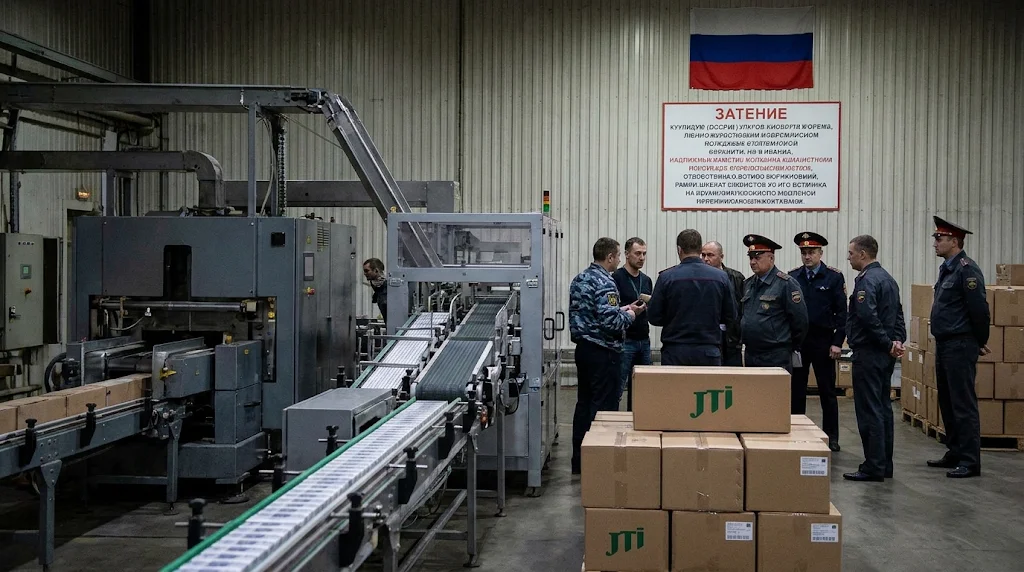
ロシア事業はJTグループの調整後営業利益の約25%を稼ぎ出す最大の収益源でした。
所有権は残るものの経営権が完全に奪われる「事実上の資産接収」により、今後の連結業績、最大1.3兆円規模の減損リスク、そして投資家の最大の関心事である高配当方針の持続性について詳しく解説します。
ロシア大統領令による現地法人7社の一時管理と接収の実態
2つの大統領令で製造・販売の全拠点を網羅
ロシア政府は2026年11月5日に大統領令第817号、翌6日に第832号を公布し、JTの現地子会社計7社の株式・持分を相次いで一時管理の対象に指定しました。
- 製造部門(11月5日指定・4社): ペトロ(完成品工場)、JTIドンスコイ・タバク(完成品工場)、JTIエレツ(原料加工工場)、クレス・ネヴァ(原料加工工場)
- 非製造部門(11月6日指定・3社): JTIロシア(販売・流通・統括会社)、ペレスラヴリ・タバク(持株管理)、JTIイノベーティブ・プロダクツ(加熱式機器等の輸入・販売)
製造から流通網に至るサプライチェーン全体が対象となったことで、JTはロシア国内におけるすべての事業基盤から切り離される形となりました。
所有権は名目のみ存置され経営権を完全喪失
今回の根拠法となった大統領令第302号に基づく一時管理は、名義上の株式所有権こそJT側に残るものの、株主としての議決権、取締役の選任権、配当決議権などの経営権限がすべて指定管理者に移転します。
事実上「名ばかりのオーナー」に留め置かれ、事業から得られる利益の配当や経営指示は一切不可能です。
指定管理者となった株式会社「インダストリアル・アセッツ」は2026年9月中旬に登記された新設企業で、ロシア連邦保安局(FSB)の元関係者が関与していると報じられています。
公的機関ではなく不透明な民間企業へ管理が委ねられた背景には、高収益事業をロシア政権中枢に近い勢力へ実質移転させる狙いがあるとみられます。
JT連結業績におけるロシア市場の比重と資産規模
JTにとってロシアは、1999年の市場参入や2007年の英ギャラハー買収を通じて育て上げた中核市場であり、市場シェア約37%から40%を握るトップシェアを誇っていました。
JTが2026年11月9日に公表した適時開示資料によると、ロシア事業のエクスポージャーは以下の通り非常に大きな割合を占めています。
| 項目 | ロシア事業の規模・割合 | JT連結全体における位置づけ |
| 売上収益比率 | 約10%(約3,900億円規模) | 総出荷数量の13.7%を占める主要市場 |
| 調整後営業利益比率 | 約25%(約2,698億円規模) | 垂直統合と高シェアによる高い価格支配力 |
| 関連資産(のれん含む) | 約1兆5,000億円 | 連結総資産の約17.8%に相当 |
| 現地現預金 | 約3,600億円 | 配当送金規制によりロシア国内に固定化 |
| 関連負債 | 約2,000億円 | 現地金融負債および仕入債務 |
| 純資産エクスポージャー | 約1兆3,000億円 | 支配喪失時の潜在的な損失対象簿価 |
ロシア事業の最大の特徴は、売上比率約10%に対して利益比率が約25%と、グループ平均を大きく上回る極めて高い利益率を誇っていた点です。また、現地に滞留する現預金約3,600億円は、非友好国に対する配当送金規制や日露租税条約の停止による源泉税強化によって、日本へ還流できず現地に固定化されていた資金です。
IFRS会計上の支配喪失と最大1.3兆円の減損リスク
JTの連結決算は国際財務報告基準(IFRS)を採用しています。IFRS第10号(連結財務諸表)では、子会社を支配している要件として「パワー」「変動リターンへの権利」「パワーを用いてリターンに影響を及ぼす能力」を定めています。
今回の一時管理によって経営執行権や取締役任免権を完全に奪われたため、JTが現地法人を「支配」していると評価し続けることは会計上極めて困難です。監査法人との協議により実質的な支配喪失と判定された場合、現地法人7社は連結対象から除外(デコンソリデーション)されます。
ロシア政府は非友好国企業の資産売却にあたり60%以上の強制ディスカウントと評価額の35%相当の国家予算拠出を義務付けているため、残存持分の公正価値はほぼゼロに近い水準まで切り下げざるを得ません。その結果、ロシア事業の純資産相当額である最大約1.3兆円規模が一括して支配喪失損益(全額減損損失)として処理され、通期決算で巨額の最終赤字に転落するリスクが浮上しています。
年間配当272円の行方と配当性向ストレステスト
JT株は高い配当利回りとディフェンシブ性からNISAでも屈指の人気銘柄です。会社側が掲げる「配当性向75%を目安」とする方針に基づき、2026年12月期の年間配当は1株当たり272円が予想されていました。
配当の持続性については、以下のシナリオに沿った検証が必要です。
減損損失のみであれば当面の配当維持は可能
会計上の減損損失は現金の流出を伴わない一過性の非資金性費用です。JTは従来、配当原資を算定する際に一時的な特殊損益を除外して計算する方針をとっており、仮に巨額減損を計上しても、直ちに2026年12月期の配当方針が変更されるわけではありません。
経常的な利益消失による中長期の減配リスク
本質的な問題は、営業利益の約25%(税引後で年間約1,400億円相当)を生み出していた収益源が恒久的に失われる点にあります。
- 現状維持シナリオ(配当272円を据え置く場合): 配当原資となる利益水準が約5,200億円まで縮小するため、年間約4,830億円の配当を支払うと実質的な配当性向は約93%まで跳ね上がります。手元キャッシュや将来投資を大きく圧迫するため、長期的な継続は困難です。
- 規律遵守シナリオ(配当性向75%を維持する場合): 利益水準の低下に合わせて配当性向75%を維持した場合、1株当たりの年間配当は約215〜220円程度へと約19%下振れする試算となります。
2026年期の期末配当(136円)は維持される余地が残るものの、2027年以降は減配リスクを織り込んだ見直しが必要となります。
過去の先行事例から見る3つの結末シナリオ
2023年以降にロシアで一時管理措置を適用された欧米企業の事例を見ると、資産が元通り返還されたケースは極めて稀です。
| 対象企業 | 業種 | 管理後の推移と最終的な結末 |
| フォータム(フィンランド) | 電力 | 支配権を奪われ復帰断念。約17億ユーロ全額を減損処理し国際仲裁手続きへ |
| ダノン(フランス) | 食品 | 経営陣交代後、2024年に管理解除。直後に親露系企業へ大幅安値で叩き売り |
| カールスバーグ(デンマーク) | ビール | ブランド権を巡り現地と対立。最終的に現地側へ約3億2,000万ドルで安値売却 |
| アリストン(イタリア) | 給湯器 | 大統領令の例外的な撤回により所有権・経営権ともに返還された極めて稀な例 |
過去の事例を踏まえると、今後のシナリオは次の3点に集約されます。
- 管理状態の長期固定化(最も蓋然性が高い主シナリオ): ロシア側が事業と利益を吸い上げ続け、JTは会計上連結除外と全額減損を実施。事業価値は実質的に消滅。
- 親露系企業への安値強制売却(現実的な出口シナリオ): 形式的な所有権を買い取らせる形をとるが、法令上の大幅値引きや予算拠出金により回収できる金額はごく僅少。
- 外交交渉による大統領令撤回(実現可能性は極めて低い): 日本政府の抗議や対露制裁の緩和を前提とするが、G7協調路線を考慮すると短中期での実現は極めて困難。
まとめ:投資家が注視すべき今後の開示ポイント
ロシア政府によるJT現地法人7社の一時管理は、同社の企業価値を根本から揺るがす深刻な地政学的リスクの発現です。日本政府(財務大臣)がJT株の37.55%を保有する筆頭株主であることも、外交対立の標的となった大きな要因とみられます。
今後の投資判断においては、株価急落に伴う表面的な利回りの高さにとらわれず、次の開示情報を冷静に見極める必要があります。
- IFRS上の連結除外判定と巨額減損の計上時期
- 現地現預金約3,600億円を含む資産の保全・回収可能性
- ロシア事業の利益剥落を踏まえた2027年以降の配当政策の改定有無


