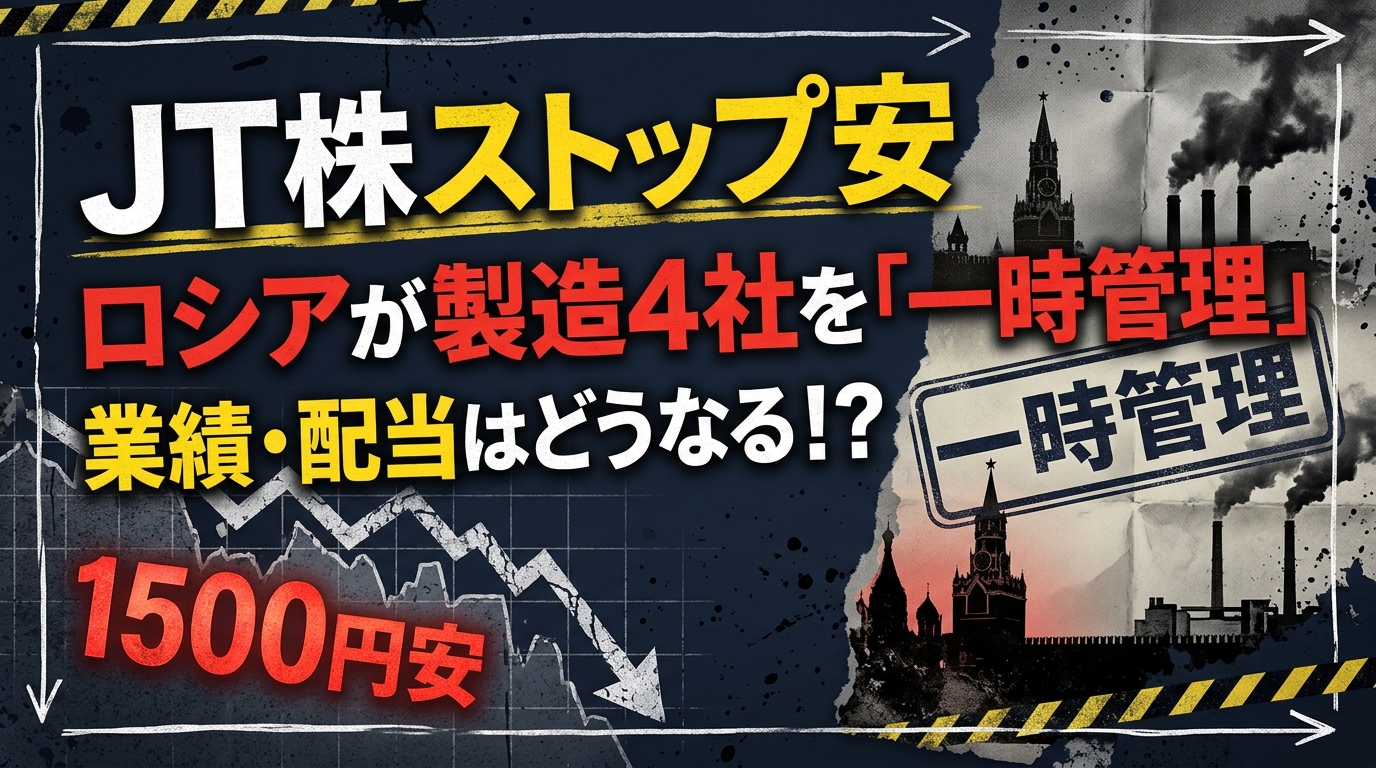
2026年11月5日、ロシアのプーチン大統領が日本たばこ産業(JT)グループのロシア現地製造法人4社をロシア企業による「一時管理」下に置く大統領令に署名しました。これを受け、翌6日の東京株式市場でJT株は売り気配のまま値幅制限の下限(ストップ安)となる前日比1,500円(19.30%)安の6,269円まで急落しました。
JTにとってロシア市場は営業利益の約2割を稼ぎ出す最大の収益基盤の一つです。
本記事では、大統領令の法的枠組み、財務・配当への影響、そして過去の欧米企業の事例から今後の展開を整理します。
ロシア大統領令第817号の概要と対象となった製造4社
今回発令された大統領令第817号は、2023年4月に制定された大統領令第302号(非友好国に対する一時管理措置)に基づく対抗措置です。日本政府による対露制裁への報復措置として位置づけられています。
一時管理者に指定されたのは、ロシアの株式会社「プロムイシュレンヌイエ・アクティブイ(JSCインダストリアル・アセッツ)」です。所有権そのものはJT側に形式上残るものの、役員の選任や業務執行権などの経営権は管理者に掌握され、事実上の接収状態となります。
| 対象法人名 | 所在地 | 役割と事業規模 |
| ペトロ(LLC Petro) | サンクトペテルブルク | 完成たばこの基幹工場。従業員1,042名、設備簿価約203.6億円を擁する最大拠点 |
| JTIドンスコイ・タバク | ロストフ・ナ・ドヌー | 完成たばこの主力製造工場。2018年に買収した現地有力拠点 |
| JTIエレツ | リペツク州 | 原料(葉たばこ)の一次加工施設 |
| クレス・ネバ | レニングラード州 | 原料(葉たばこ)の一次加工施設 |
販売統括会社である「JTIロシア」本体の持分はリストから外れたものの、製品を供給する国内製造工場がすべて接収されたため、サプライチェーンは深刻な分断に直面しています。
JTのロシア市場への依存度と収益規模
JTは1999年の米RJRナビスコ海外事業買収や2007年の英ギャラハー買収を経てロシアでの地位を確立し、シェア首位を維持してきました。
- 市場シェア: 約35.8%〜36.9%(紙巻きたばこ単体では約41%)
- 販売数量: 2026年1〜9月で599億本(グループ全体の13.7%)
- 売上規模: 流通大手メガポリス向け売上高は約4,975億円(連結売上収益の14.3%)
- 利益貢献度: 販売子会社JTIロシアの税引前利益は約1,463億円(連結税引前利益の約19.8%)。調整後営業利益ベースでは全体の14%〜16%(試算で年1,262億〜1,488億円)
- 純資産: JTIロシアの純資産は約5,010億円(連結純資産の約12%)
このように、ロシア事業はJTの強固なキャッシュフロー創出力を支える中核拠点でした。
財務諸表への影響(連結除外と巨額減損リスク)
株式市場が最も警戒しているのは、会計上の「支配の喪失」に伴う損失処理です。
国際財務報告基準(IFRS)第10号に基づき、経営権を奪われたと判断された場合、ロシア事業は連結決算の対象から除外(デコンソリデーション)されます。
これにより、年1,000億円を超える利益が損益計算書から消失するだけでなく、貸借対照表上の純資産約5,010億円や製造設備(約203.6億円)の価値を回収不能とみなし、巨額の減損損失が一括計上される可能性があります。
年間配当272円の維持可能性と株主還元
JTの魅力である高配当(2026年12月期の会社予想は年間272円)に対する懸念も高まっています。
ロシア事業から得ていた親会社帰属利益は年間約890億〜1,050億円(1株当たり利益換算で50〜59円)と試算されます。この利益が完全に失われた場合、会社側の予想EPS(372.88円)は313〜322円程度まで低下し、配当性向の目安である75%を上回って84%〜87%まで跳ね上がる計算になります。
JTは減損などの非現金支出(一時的要因)を除外して配当を算出する方針を採っているため、即座の大幅減配は回避される余地があるものの、現地からの現金送金が断たれることは中長期の増配余力に重石となります。なお、日本政府(財務大臣)はJT株の33.34%を保有する筆頭株主であり、本件は国の財政収入にも影響を及ぼす問題です。
欧米企業の前例から見る今後のシナリオ
2023年以降、ロシアで一時管理の対象となった西側企業の前例を見ると、経営権が元の持ち主に無条件返還された例はありません。
- 仏ダノン: 一時管理後に現地企業へ大幅なディスカウント価格で売却(累計損失約12億ユーロ)。
- 丁カールスバーグ: ビール大手バルチカが管理下に置かれ、現地経営陣主導の企業への売却を強いられた。
- 米グラブプロドゥクト: 裁判所を通じて国による没収(国有化)が決定。
今後の展開としては「管理の長期化による凍結」または「大幅に割り引かれた価格での現地資本への強制売却」へと追い込まれるリスクが高いとみられています。
まとめと今後の注目点
日本政府は閣僚級でロシア側に措置撤回を強く抗議していますが、ロシア側が方針を転換する見込みは極めて低いのが現状です。
投資家が今後注視すべきポイントは以下の通りです。
- 次回決算発表におけるロシア事業の連結除外の有無
- JTIロシア純資産約5,010億円を対象とする減損損失の計上規模
- 利益喪失下における年間272円配当の維持コミットメント
不透明感が払拭されるまでは、地政学的リスクを反映した慎重な株価推移が続く見込みです。


