ANAホールディングス(以下、ANAHD)は2026年10月29日、中堅航空会社であるAIRDO(エア・ドゥ)とソラシドエアを傘下に持つ共同持ち株会社、株式会社リージョナルプラスウイングス(RPW)を完全子会社化することで基本合意したと発表しました。
長年続いてきた大手と中堅による提携関係は、なぜこのタイミングで「完全統合」へと舵を切ったのでしょうか。
本記事では、株式交換による買収スキームや今後のスケジュール、国土交通省による航空規制改革の背景、そして運航ブランドや路線網、航空運賃への実際の影響について多角的に解説します。
完全子会社化の決定内容と今後のスケジュール
今回の合意は、ANAHDが株式交換の手法を用いてRPWの全株式を取得し、議決権比率100%の完全子会社とするものです。
RPWは2022年10月にAIRDOとソラシドエアが経営統合して設立した持ち株会社で、これまで独立した経営形態を維持しながら一部業務の共同化を進めていました。
| 項目 | 詳細内容 |
| 対象企業 | 株式会社リージョナルプラスウイングス(RPW) |
| 傘下の航空会社 | 株式会社AIRDO(出資比率100%)、株式会社ソラシドエア(出資比率100%) |
| 買収手法 | 株式交換による完全子会社化 |
| ANAHDの既存出資 | 普通株式15.32% |
| 主な既存株主 | 日本政策投資銀行(25.86%)、宮崎交通、双日、北海道・九州の地元企業等 |
| 最終契約締結 | 2026年12月下旬(予定) |
| 臨時株主総会決議 | 2027年2月下旬(予定) |
| 株式交換の効力発生 | 2027年4月1日(予定) |
公表時点での基本合意書は独占交渉権などを除く法的な拘束力を持ちませんが、両社は2026年12月下旬に最終契約を締結し、2027年2月下旬の臨時株主総会での承認を経て、2027年4月1日の効力発生を目指して協議を加速させています。
再編が加速した背景とANAグループの戦略的狙い
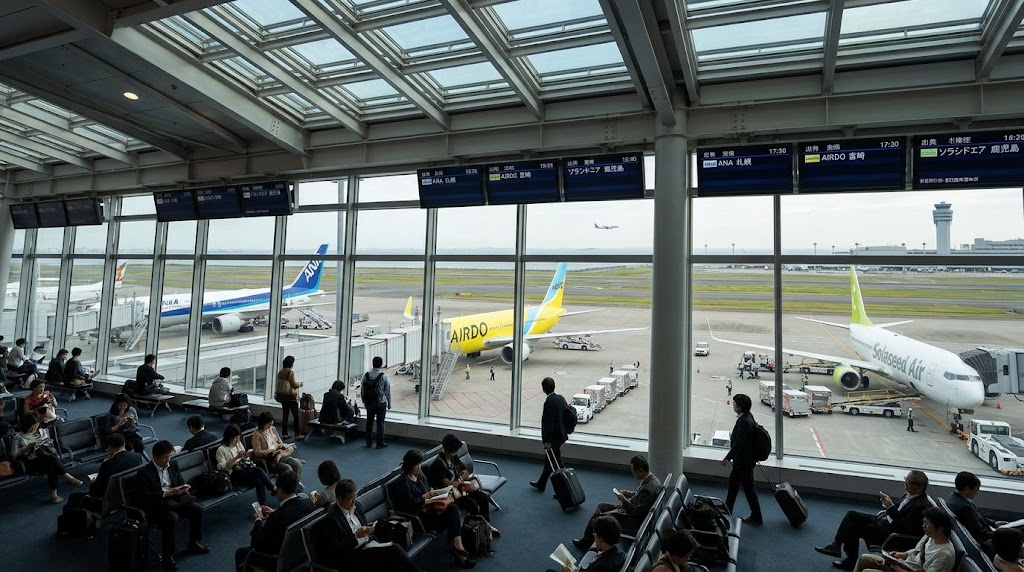
今回の完全子会社化の引き金となったのは、国内線事業における構造的な環境変化とコストインフレです。
コロナ禍以降、リモートワークやオンライン会議が定着したことで、航空会社の収益の柱であった高単価な出張需要は恒常的に減少しました。さらに、歴史的な円安によって外貨建てで支払う航空機リース料やエンジン部品の調達費用が跳ね上がり、燃料価格の高騰や人件費の上昇が営業費用を強く圧迫しています。大手を含む国内主要航空会社の国内線損益は、公租公課の減免措置を除いた実質値で赤字に陥っており、国内専業の中堅航空会社が単独で機材更新やDX投資を継続することは極めて困難な局面を迎えていました。
ANAHDはこの危機に対し、完全子会社化による「規模の経済」を最大限に引き出す戦略を打ち出しました。 第一に、AIRDOとソラシドエアが主力機材として採用しているボーイング737型機をはじめとする機材の共同発注や、整備部品の共通化、予備パーツの一元管理による固定費の削減です。 第二に、座席配分や価格設定を行うレベニューマネジメントの完全統合です。これまで両社の運航便の3〜4割をANAがコードシェア便として販売してきましたが、完全子会社化によってグループ全体で需要に応じた機動的なダイヤ編成と販売座席の最適配分が可能となり、収益構造の抜本的改善が図られます。
航空政策の転換点|羽田発着枠ルールの見直しと出資規制撤廃
ANAHDによる買収を制度面から可能にしたのが、国土交通省による航空政策の歴史的な方針転換です。
従来、羽田空港の発着枠には厳格な「20%ルール」が適用されていました。これは、大手航空会社が新規参入・中堅航空会社に対して20%以上出資した場合、競争環境を維持するために国が政策的に割り当てていた羽田空港の優遇発着枠をすべて回収するという取り決めです。この枠組みが事実上の出資規制として働き、大手による中堅の系列化を抑制していました。
しかし、国内航空網の維持危機を受け、国土交通省の「国内航空のあり方に関する有識者会議」は2026年5月に報告書を公表し、大手による中堅航空への出資規制通達を撤廃しました。新制度では、出資比率が20%を超えて完全子会社化した場合でも、回収される羽田発着枠を保有枠の10%以内に限定し、残り90%以上の発着枠の継続使用が認められることになりました。 同時に、過剰供給を防ぐためのダイヤ調整を認める独占禁止法適用除外のガイドラインも策定されたため、ANAグループは羽田発着スロットをほぼ維持したままRPWを傘下に組み入れる道筋が整いました。
ブランド・路線・航空運賃への影響
利用客にとって最も関心の高い「ブランド」「路線」「運賃」は今後どのように変化するのでしょうか。
ブランドの継続と将来的な統合検討
完全子会社化が行われる2027年4月以降も、当面の間は「AIRDO」および「ソラシドエア」のブランド名、機体デザイン、地域色を前面に出した機内サービスは維持されます。ただし、中期的な展望として、経営資源の集約とグループシナジーを極大化するため、「ANAブランド」への統合も視野に入れて検討が進められる方針です。
路線網の維持と重複ダイヤの適正化
北海道を地盤とするAIRDOと、九州・沖縄路線に強いソラシドエアの路線網は、ANAネットワークと相互補完の関係にあります。
そのため、地方都市と大都市を結ぶ生活路線が直ちに大規模廃止される可能性は低いとみられます。
一方で、ANA便と中堅2社の便が極めて近い時間帯に重なって飛んでいた羽田発着路線などでは、独占禁止法適用除外の枠組みを活用した運航時刻の平準化や機材サイズの小型化が進められます。
マイレージと運賃水準の動向
予約システムの一層の統合に伴い、独自のマイレージプログラムからANAマイレージクラブ(AMC)への連携強化が予想されます。
利便性が向上する反面、中堅航空が提供してきた低価格な割引運賃体系が大手水準へ是正される懸念や、同一路線での価格競争が和らぐことによる実質的な運賃上昇を警戒する声も根強く存在します。
国内航空市場の勢力図と今後の展望
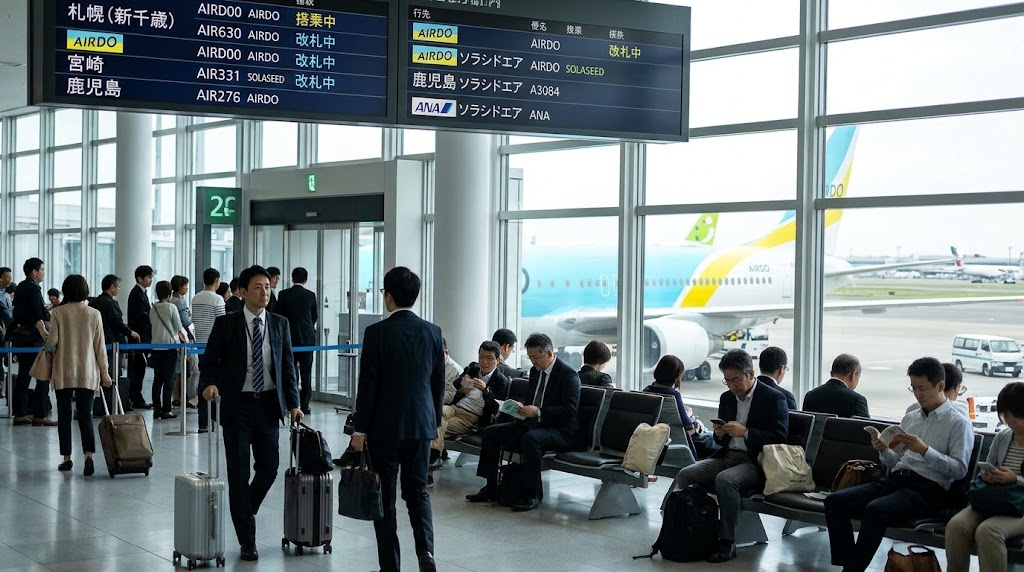
今回の完全子会社化は、日本の空の勢力図を大きく塗り替えます。羽田空港の発着枠において、ANAグループは傘下に収めるAIRDO・ソラシドエアの枠を合わせることで圧倒的なシェアを確保し、ライバルである日本航空(JAL)グループに対する供給規模の優位を強固にします。
| 航空グループ・会社 | 今後の立ち位置と予想される戦略動向 |
| ANAグループ | 羽田発着枠の過半規模を掌握。調達・販売・運航の一元化で国内線収益を再生。 |
| JALグループ | 地域生活路線の維持やコミューター航空網を死守しつつ、対抗策を模索。 |
| スカイマーク | 大手系列に入らない独立系「第3極」として、低価格と高品質運航を堅持。 |
| スターフライヤー | ANAHDが約18%を出資。出資規制撤廃を受け、資本関係の見直しが次の焦点。 |
1990年代後半の航空自由化から約30年が経過し、新規参入による価格競争を是としてきた国内航空政策は、人口減少とコストインフレに直面し「路線の維持と協調」を優先する新時代へ突入しました。大手による再編が単なる市場寡占にとどまらず、利用者の利便性と地域インフラの維持に真につながるのか、今後の運賃設定や運航品質の推移が厳しく問われることになります。


