2026年10月19日、東京証券取引所は湖北工業株式会社(6524)の東証プライム市場への市場区分変更を承認し、10月26日付での市場移行が決定しました。同社はアルミ電解コンデンサ用リード端子や海底光ケーブル用光部品で世界首位のシェアを誇るグローバルニッチトップ企業です。
本記事では、湖北工業のプライム市場移行における基準適合状況や資本政策の課題、2026年11月末に見込まれるTOPIX(東証株価指数)新規組み入れに伴う需給インパクト、そして中長期的な成長シナリオについて分かりやすく解説します。
東証プライム市場への区分変更概要と市場の反応
湖北工業は2021年12月に東証2部へ新規上場し、その後の東証市場再編に伴いスタンダード市場を選択していました。
グローバル市場でのさらなる成長と社会的信認の獲得を目指してプライム市場への区分変更手続きを進め、2026年10月19日に東証から正式な承認を受けました。移行日は2026年10月26日です。
承認発表翌日となる10月20日の株式市場では、寄り付き直後から売り買いが交錯し、株価は軟調に推移しました。
これは、事前の市場変更申請によってプライム移行が広く予見されていたため、短期的には「材料出尽くし」の利益確定売りが先行したことが主因です。また、上場維持基準への適合維持を巡る将来的な株式売出しリスクが意識された点も上値を抑える要因となりました。
プライム市場適合状況と流通株式比率の構造的課題
湖北工業は、市場区分変更の発効日時点においてプライム市場の上場維持基準をすべて満たしています。しかし、各基準の中でも「流通株式比率」に関しては継続的なモニタリングが必要な水準にあります。
| 項目 | プライム上場維持基準 | 湖北工業の実績(2026年基準) | 判定 |
| 流通株式時価総額 | 100億円以上 | 約500億円超(推計) | 適合 |
| 流通株式比率 | 35%以上 | 38.08%(2026年6月末時点) | 適合(僅差) |
| 1日平均売買代金 | 2,000万円以上 | 数億円規模を維持 | 適合 |
2026年6月末時点の流通株式比率は38.08%であり、基準値である35%をクリアしているものの、余裕は約3%ポイントにとどまります。
筆頭株主である代表取締役社長の石井太氏が発行済株式総数の42.61%(11,078,486株)を保有する資本構成であるため、事業提携等による大口保有の増加が生じた場合、基準を下回るリスクが存在します。
同社はこの課題に対し、流通株式比率の維持および向上を目的として、大株主による株式売出しや新株式発行などの資本政策を必要に応じて検討する方針を示しています。当該リスク要因については、2026年12月期の有価証券報告書にも明記される予定です。
強固な事業基盤と業績の急拡大
湖北工業の競争優位性は、極めて参入障壁が高い2つの事業セグメントで世界トップシェアを握っている点にあります。
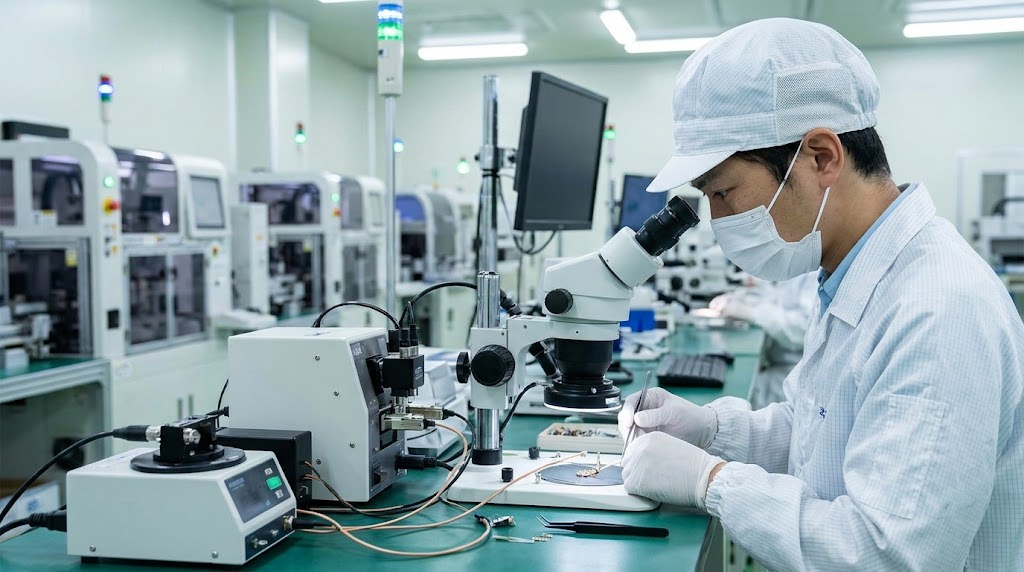
- リード端子事業: アルミ電解コンデンサ用リード端子で世界シェア金額ベース60%以上(車載向けは90%超)を獲得しています。自社開発の高速自動溶接機による量産性と、車載規格に耐える接続信頼性が強みです。
- 光部品・デバイス事業: 海底光ケーブルの中継器に組み込まれる「光アイソレータ」で世界シェア50%以上を占有しています。水深6,000mの過酷な深海で25年間無保守稼働が求められる中、結晶育成から加工・組立まで内製化できる高い技術的障壁を築いています。
2026年12月期の通期連結業績予想は大幅に上方修正されました。生成AI普及に伴う海底通信インフラの増設需要を背景に、売上高は前期比27.4%増の222億3800万円、営業利益は前期比46.1%増の68億円、当期純利益は前期比54.3%増の46億円を見込んでいます。自己資本比率は81.7%に達し、年間配当も前期比7円増配となる40円が予定されています。
株式市場におけるメリットと需給インパクト
プライム市場への変更は、中長期の株価形成において複数の実質的なメリットをもたらします。
- TOPIX算入に伴うパッシブ買い需要: 市場区分変更日の翌月最終営業日(2026年11月最終営業日)の大引けにかけて、TOPIX連動インデックスファンドによる機械的な買い需要が発生します。流通株式数が引き締まっている同社にとって、確実な需給の下支え要因となります。
- 機関投資家ユニバースの拡大: 海外公的年金や国内外の大型ロングオンリー(長期保有型)ファンドは、投資対象をプライム上場銘柄に限定しているケースが多く見られます。最上位市場への昇格によりグローバルマネーの調査・投資対象へと浮上し、流動性向上と適正評価(リレーティング)が期待されます。
- グローバル巨大テック企業からの信認強化: 大陸間海底光ケーブルを主導する米国の巨大クラウド事業者(ハイパースケーラー)に対し、東証最上位基準のガバナンスと情報開示体制を示すことで、長期契約における信頼性を一層強固にできます。
投資家が注視すべきリスク要因
プライム上場企業として成長を続けるにあたり、以下のポイントには注意が必要です。
- 資本政策に伴う短期的な需給悪化: 流通株式比率を引き上げるため、将来的に筆頭株主の保有株売出し(PO)や公募増資が行われる可能性があります。発表のタイミング次第では、一時的に希薄化や需給悪化を懸念した売りが先行する展開が想定されます。
- 為替感応度と投資サイクル: 2026年12月期下期の為替前提は1米ドル=160円と円安水準に設定されており、急激な円高局面では利益の下振れ要因となります。また、海底光ケーブル敷設は大型プロジェクト単位で発注されるため、需要サイクルの端境期における業績変動にも配慮が必要です。
まとめ:持続的成長とリレーティングに向けた展望
湖北工業の東証プライム市場への区分変更は、AI普及によるデータ通信トラフィック急増の波に乗る同社が、名実ともにグローバルインフラ企業として資本市場での存在感を確立したことを示しています。
市場変更承認直後は材料出尽くしから株価が軟調に推移したものの、2026年11月末のTOPIX組み入れ需要や、営業利益率約30%を叩き出す圧倒的な収益力は中長期的な強みです。
流通株式比率の維持に向けた資本政策の動向を注視しつつ、世界シェア首位の強みを活かした持続的成長を見守りたい銘柄といえます。


