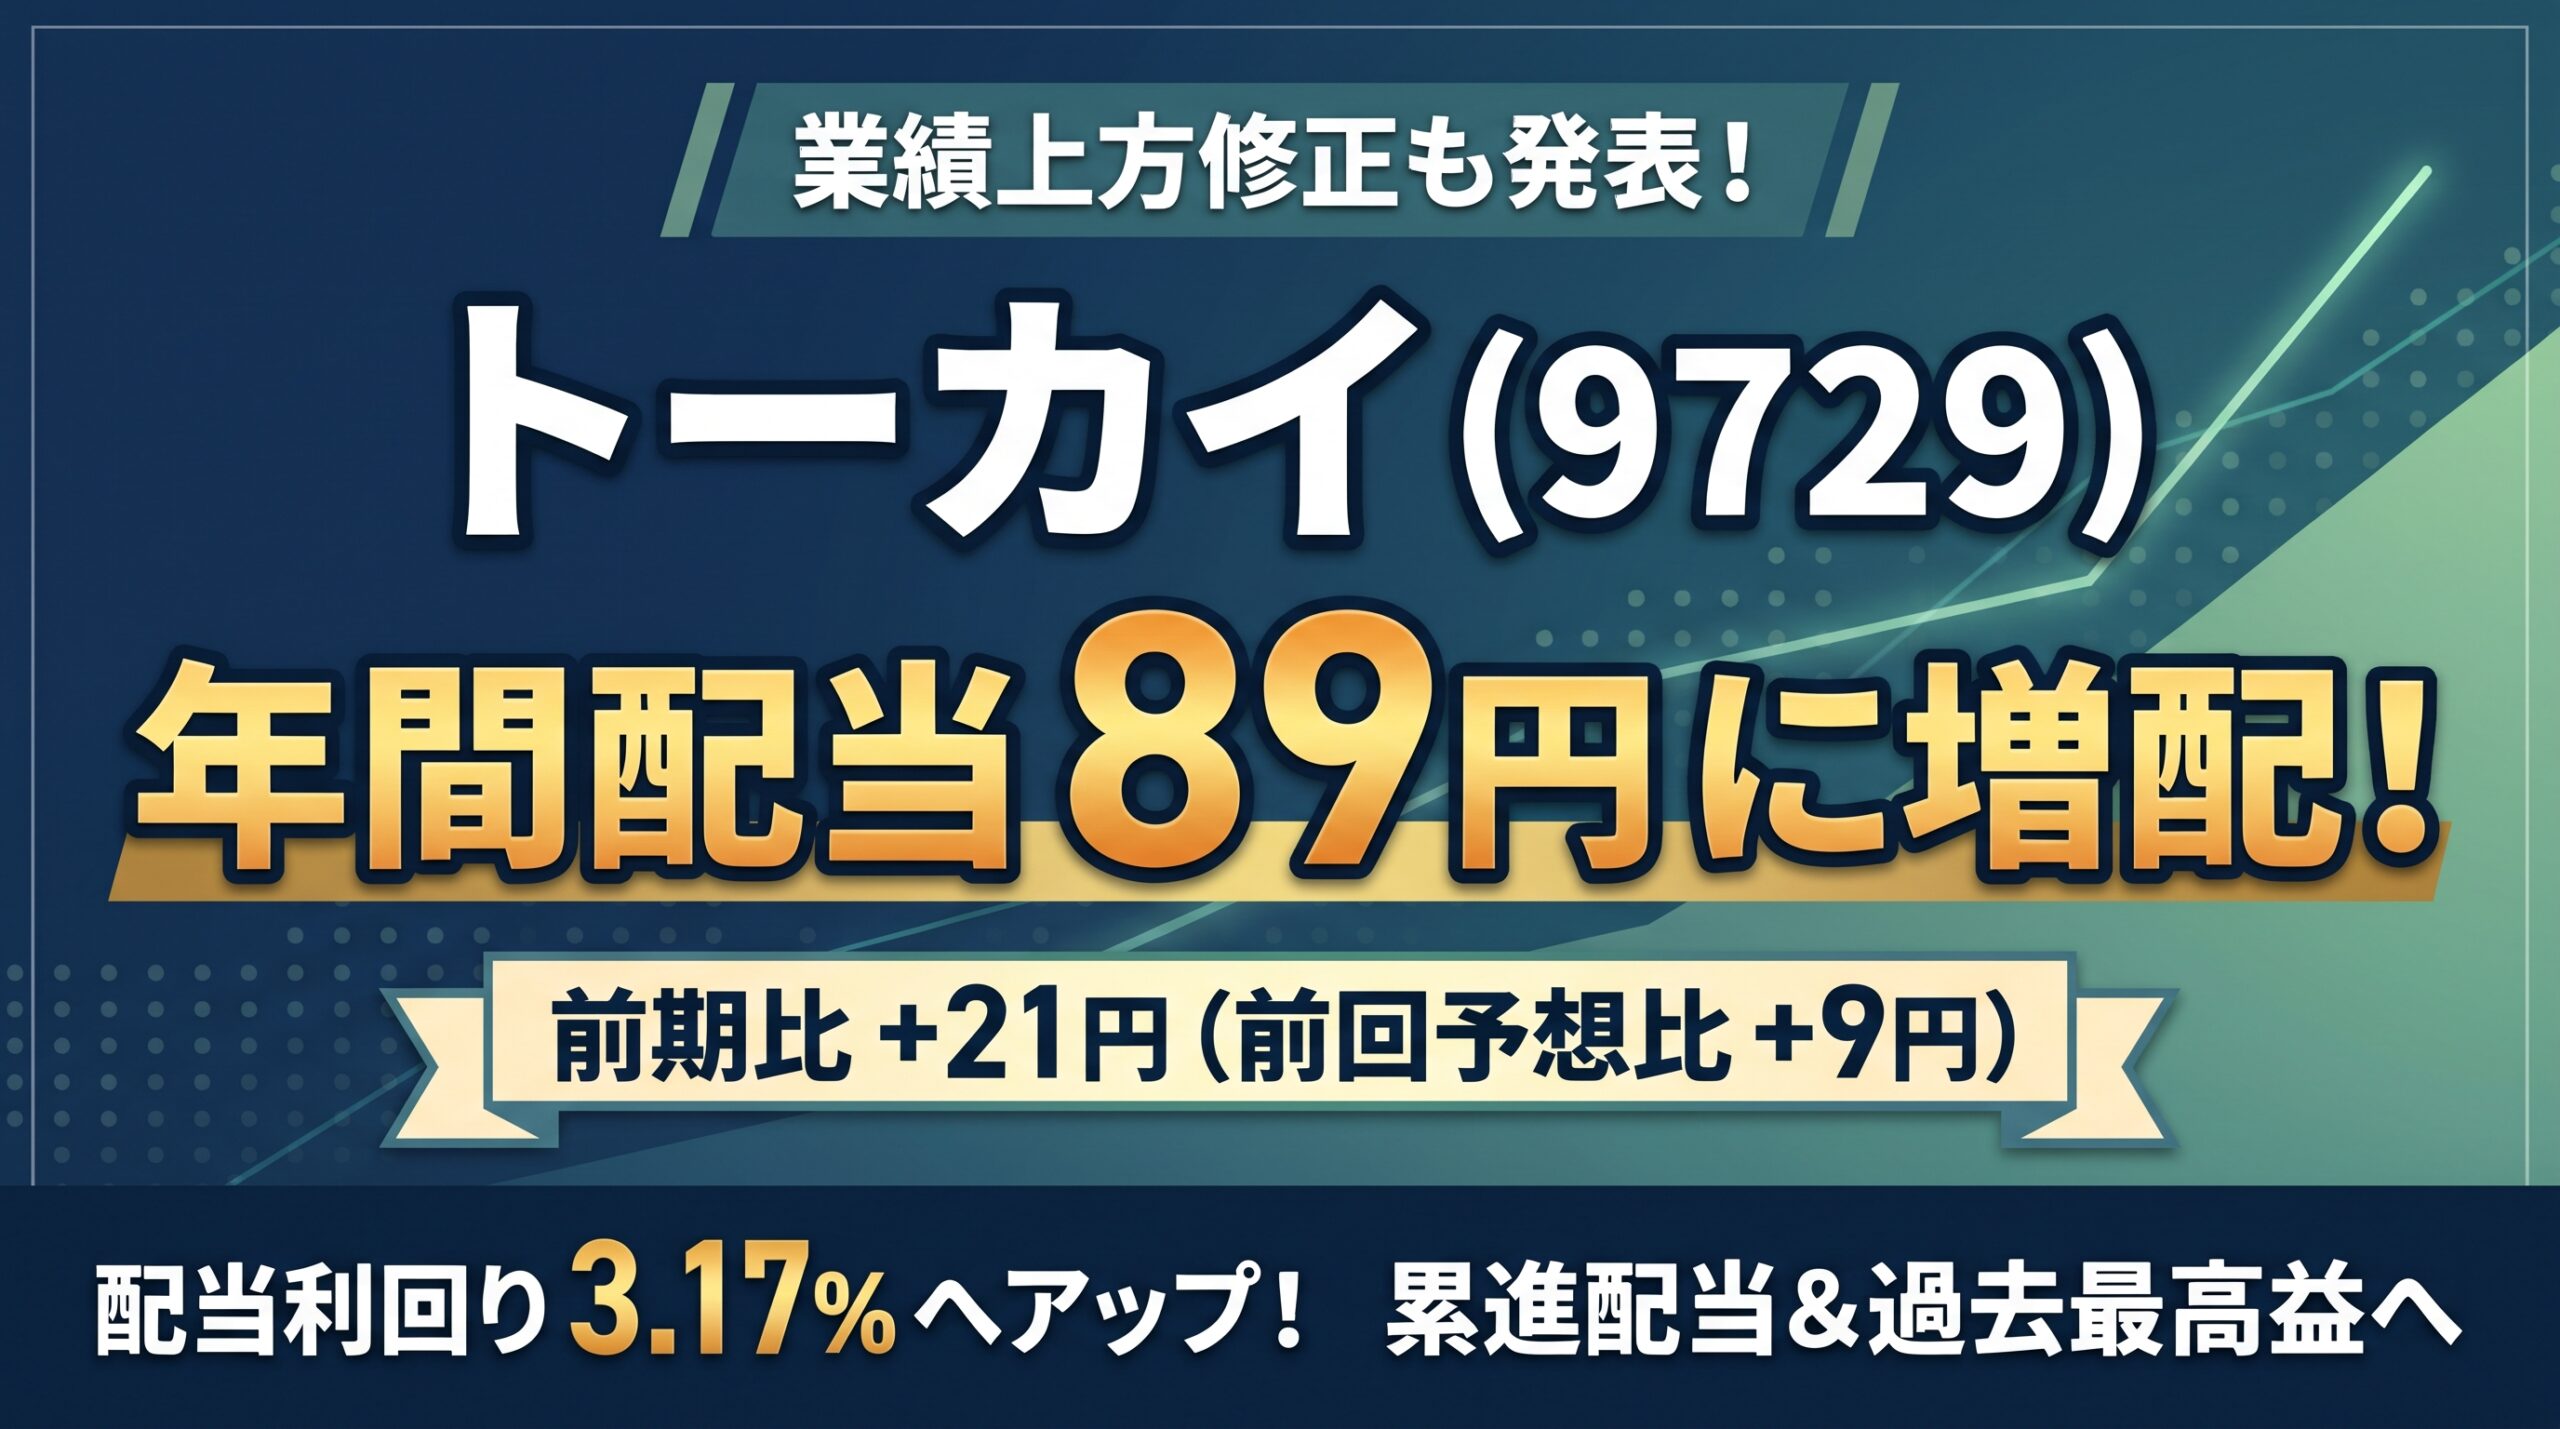
ヘルスケアおよびシルバー事業大手の株式会社トーカイ(東証プライム:証券コード9729)は、2026年10月22日に2027年3月期の通期配当予想および連結業績予想の大幅な上方修正を発表しました。
期末配当予想が引き上げられたことで、年間配当は前回予想比で9円増となる1株あたり89円に達し、配当利回りは3.17%に跳ね上がりました。好調な本業の収益力に加え、累進配当方針や配当性向の引き上げなど、積極的な株主還元姿勢が市場から高い注目を集めています。
本記事では、今回の増配内容の詳細、業績上方修正をもたらした成長要因、中長期の資本政策、そして投資判断に役立つバリュエーションを網羅して分かりやすく解説します。
配当予想修正の概要と配当推移
今回の発表により、2027年3月期の期末配当予想は従来の40円から49円へと引き上げられました。すでに権利確定している中間配当の40円と合わせ、年間配当額は従来の80円から89円となる見通しです。
前期(2026年3月期)の実績年間配当である68円(創業70周年記念配当を含む)と比較すると、年間で21円の大幅増配となり、2期連続の増配を達成することになります。
| 決算期 | 中間配当(9月) | 期末配当(3月) | 年間配当合計 | 前期比増減 | 連結配当性向 |
| 2025年3月期(実績) | 29円 | 29円 | 58円 | +4円 | 41.7% |
| 2026年3月期(実績) | 34円 | 34円 | 68円 | +10円 | 36.6% |
| 2027年3月期(前回予想) | 40円 | 40円 | 80円 | +12円 | 40.4% |
| 2027年3月期(修正予想) | 40円 | 49円 | 89円 | +21円 | 40.0% |
※中間配当は2026年11月開催の取締役会、期末配当は2027年6月開催予定の定時株主総会において付議される予定です。
通期業績予想の大幅上方修正と事業別の成長要因
配当予想の増額を強力に後押ししたのが、全段階利益で過去最高益を更新する見通しとなった通期業績予想の上方修正です。
期初予想では一時的な減益を見込んでいた営業利益および経常利益が一転して増益となり、極めて力強い進捗を示しています。
| 項目 | 前回予想 | 修正予想 | 増減額 | 増減率 | 前期実績 | 前期比 |
| 売上高 | 1,654億円 | 1,679億8,000万円 | +25億8,000万円 | +1.6% | 1,596億6,400万円 | +5.2% |
| 営業利益 | 89億8,500万円 | 102億8,600万円 | +13億100万円 | +14.5% | 93億8,200万円 | +9.6% |
| 経常利益 | 94億3,700万円 | 107億1,600万円 | +12億7,900万円 | +13.6% | 100億9,800万円 | +6.1% |
| 当期純利益 | 61億1,700万円 | 68億6,600万円 | +7億4,900万円 | +12.2% | 60億6,900万円 | +13.1% |
| 1株当たり利益(EPS) | 198.08円 | 222.25円 | +24.17円 | +12.2% | 185.61円 | +19.7% |
業績上振れをもたらした主な要因は、以下の3点に集約されます。
- 調剤薬局事業の単価向上たんぽぽ薬局を中心とする調剤薬局事業において、薬剤料および技術料の処方箋単価が計画を大きく上回って推移しました。この好調なトレンドは下期も継続する見込みです。
- シルバー事業の利益率改善介護用品レンタル事業において、レンタル資材の効率的な運用・配置転換を進めた効果が発揮され、資産効率の向上を通じて利益率が大幅に改善しました。
- M&Aによる外部シナジーの創出2026年7月に出光興産から買収したQLCプロデュース株式会社(取得価額29億1,000万円、169店舗)の業績が第3四半期から新規連結されます。リハビリデイサービス分野の拡大が早期に利益貢献する見通しです。
これらの好調を受け、中期経営計画で掲げていた最終年度目標である「連結営業利益95億円」を、1年前倒しで達成する確度の高い見通しとなりました。
資本配分方針と株主還元規律の強み
トーカイの増配は、利益拡大に連動するだけでなく、明確な資本政策に基づいています。同社は2026年5月に株主還元方針の変更を発表し、以下の重要な施策を打ち出しました。
- 配当性向の引き上げ:従来の35%から40%へ目安を上方修正
- 累進配当の導入:減配を行わず、配当額の「維持または増配」を継続する方針を明文化
- 総還元性向の目標設定:中期経営計画期間の3カ年(2026年3月期〜2028年3月期)累計で「総還元性向70%超」を目標化
修正予想のEPS(222.25円)に対して年間配当(89円)を適用すると、配当性向は約40.05%となり、公約通りの還元が厳格に実行されていることが確認できます。
また、2026年3月期(2025年11月)にはすでに約63億円の大規模な自己株式取得を実施しており、中計期間の総還元性向70%超の達成に向けた進捗は極めて順調です。
株式市場の評価と投資視点での魅力
2026年10月22日の発表直後から、資本市場では好業績と増配がポジティブ・サプライズとして受け止められました。
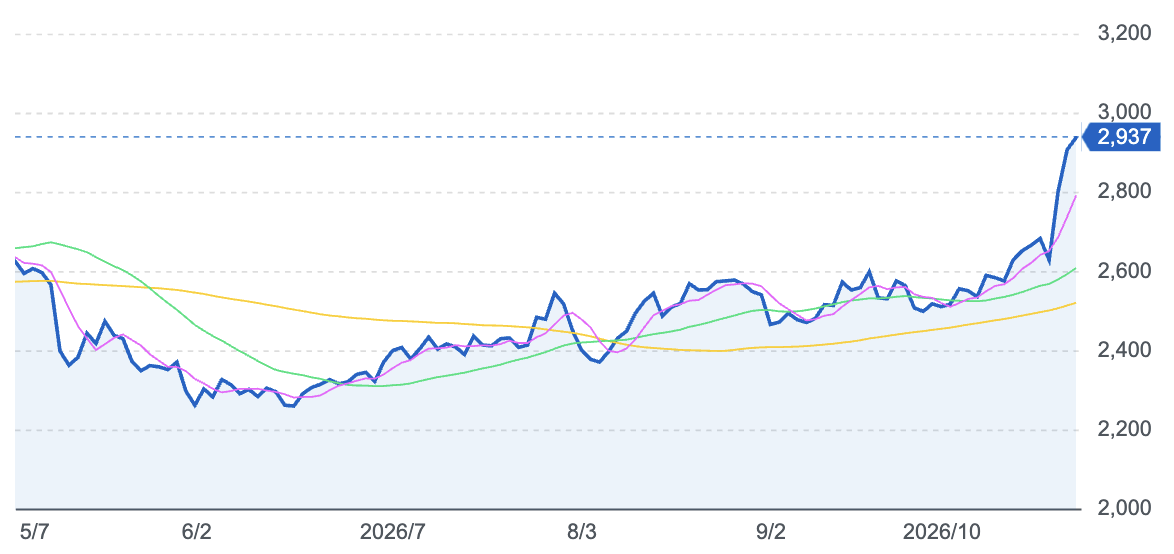
発表当日の終値2,801円に対する予想配当利回りは3.17%に達し、東証プライム市場の平均配当利回りである2.26%(2026年9月時点)を大きく上回っています。発表翌日の取引では買いが先行し、株価は一時2,914円(前日比+113円)まで上昇しました。
最高益水準への上方修正を経てもなお、予想PER(株価収益率)は12倍〜13倍台にとどまっており、割安感は依然として強い水準です。累進配当方針により将来の減配リスクが極めて低く抑えられている点は、インカムゲインを重視する中長期の投資家にとって大きな魅力と言えます。
よくある質問(FAQ)
今回の増配で年間配当はいくらになりますか?
中間配当40円と引き上げられた期末配当49円を合わせ、年間で1株あたり89円となります。前回予想からは9円、前期実績からは21円の増配です。
増配が決定された主な背景は何ですか?
調剤薬局事業の処方箋単価向上、シルバー事業におけるレンタル資材の運用効率化、そしてQLCプロデュースの子会社化による業績寄与が主因です。これらに伴う業績上方修正と、配当性向40%および累進配当方針に基づき増配が実施されました。
今後減配されるリスクはありますか?
同社は「1株当たり配当額の維持または増配」を基本方針とする累進配当を導入しているため、急激な業績悪化がない限り減配リスクは極めて低く抑えられています。
まとめ
トーカイ(9729)の配当予想上方修正(年間89円)は、既存事業の収益性改善と成長M&Aの成功がもたらした必然的な成果といえます。
配当性向40%基準と累進配当のルールを厳格に適用し、営業利益100億円突破と中計目標の前倒し達成を背景にした株主還元は、持続可能性と信頼性が高いものです。インカムゲインと中長期的なキャピタルゲインの双方を狙える銘柄として、引き続き注目を集めそうです。


は、2026年10月22日に2027年3月期の通期配当予想および連結業績予想の大幅な上方修正を発表しました。 期末)