
2026年9月18日に東証スタンダード市場へ新規上場予定の株式会社ベルテックスに関するIPO情報を詳しく解説します。
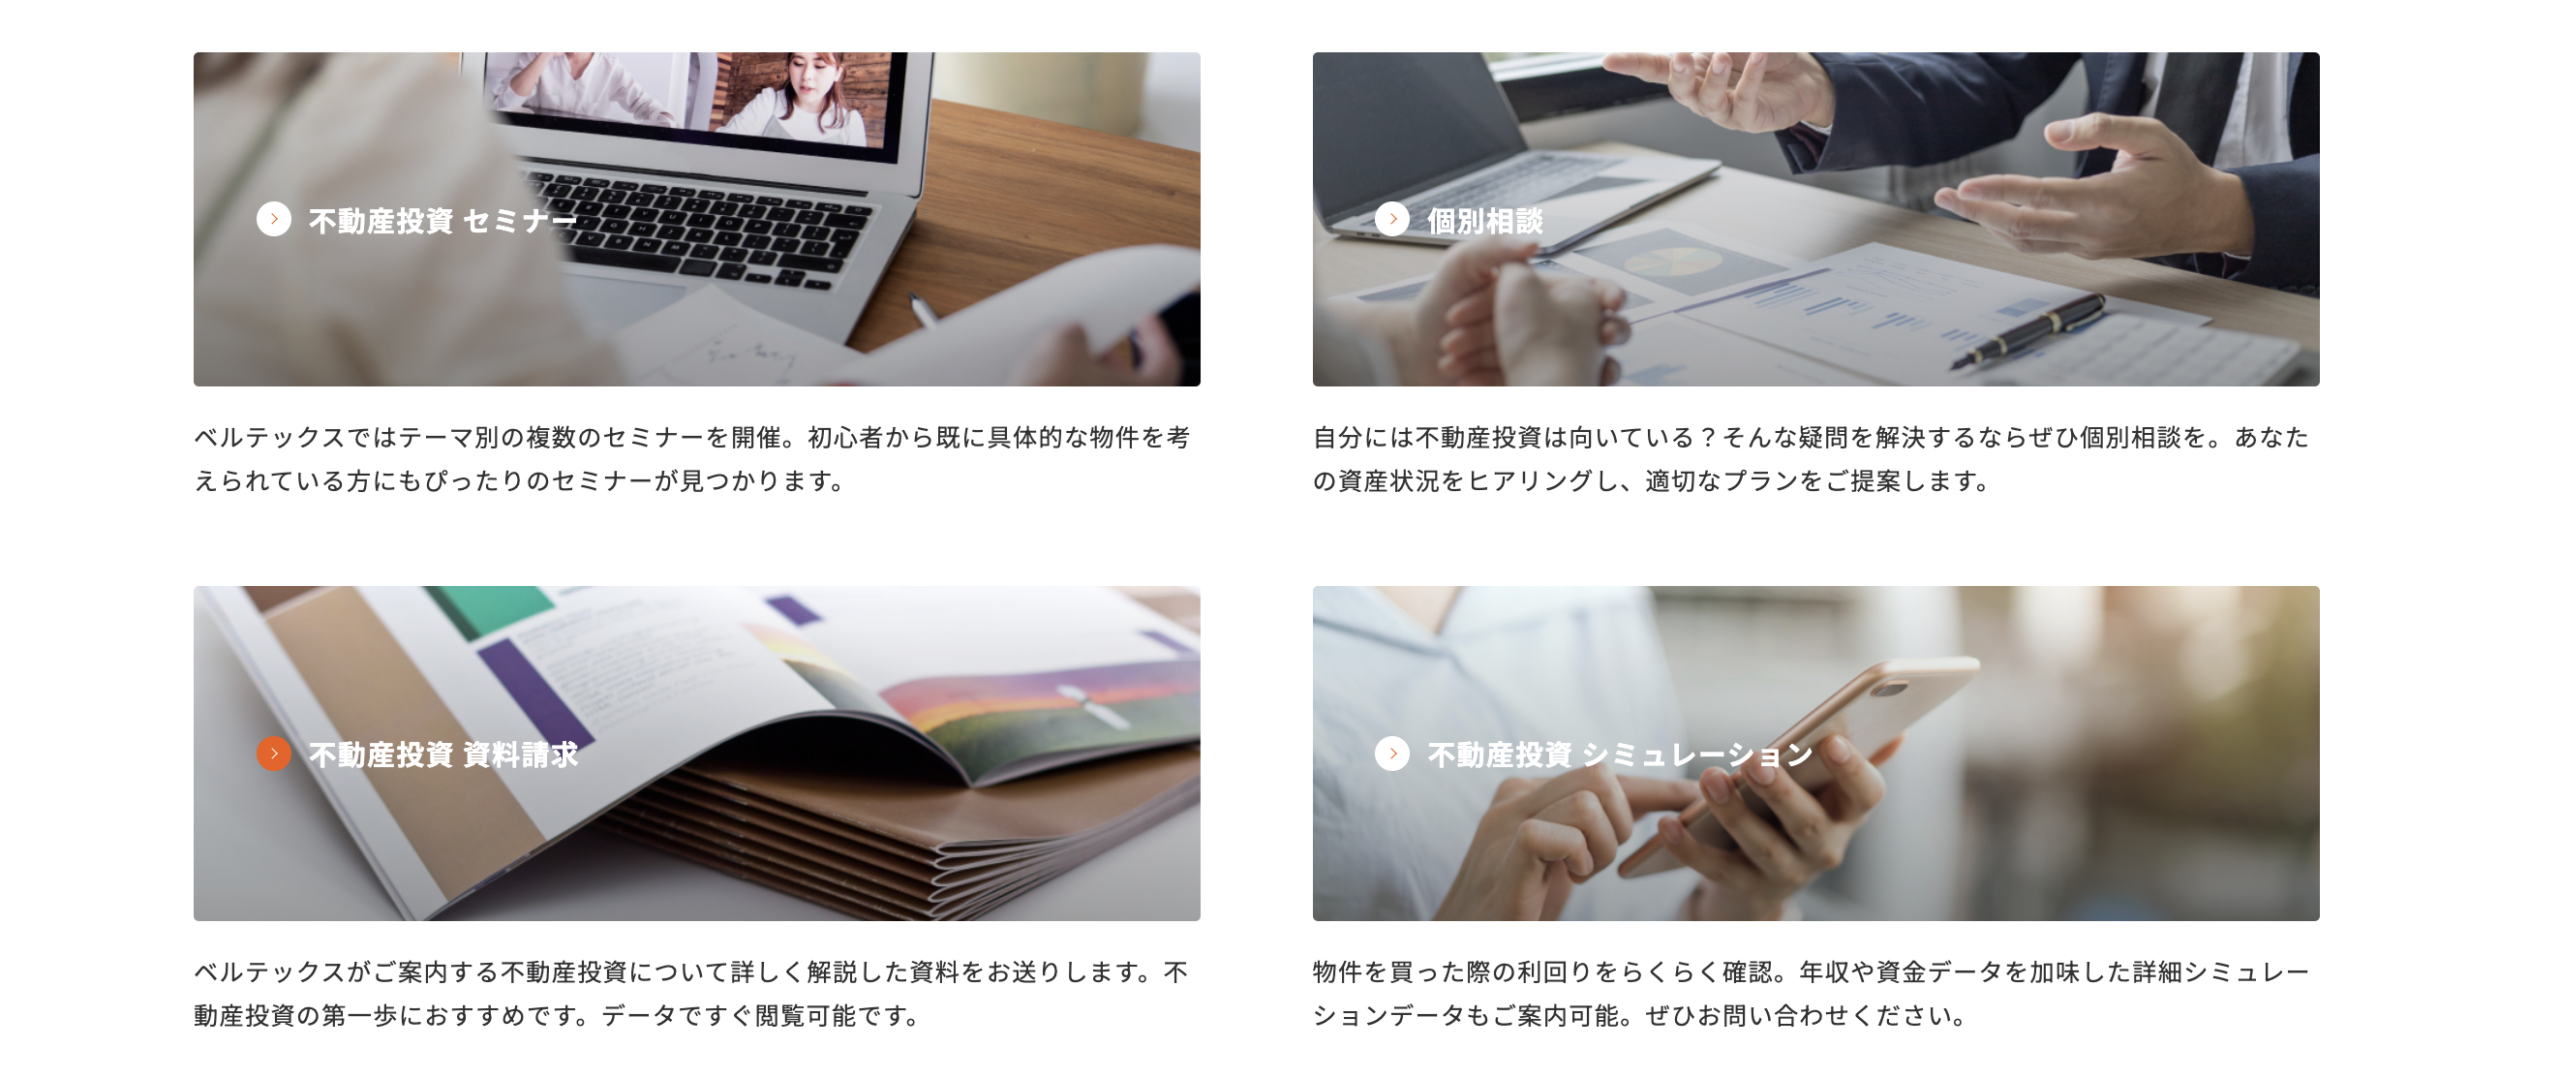
不動産コンサルティングや投資用不動産の開発を手掛ける同社は、業績が好調であり、配当利回りにも期待が集まっています。本記事では、IPO投資家や株式投資初心者に向けて、事業内容、スケジュール、初値予想のポイントを網羅的にまとめました。
ベルテックスの企業概要と事業展開
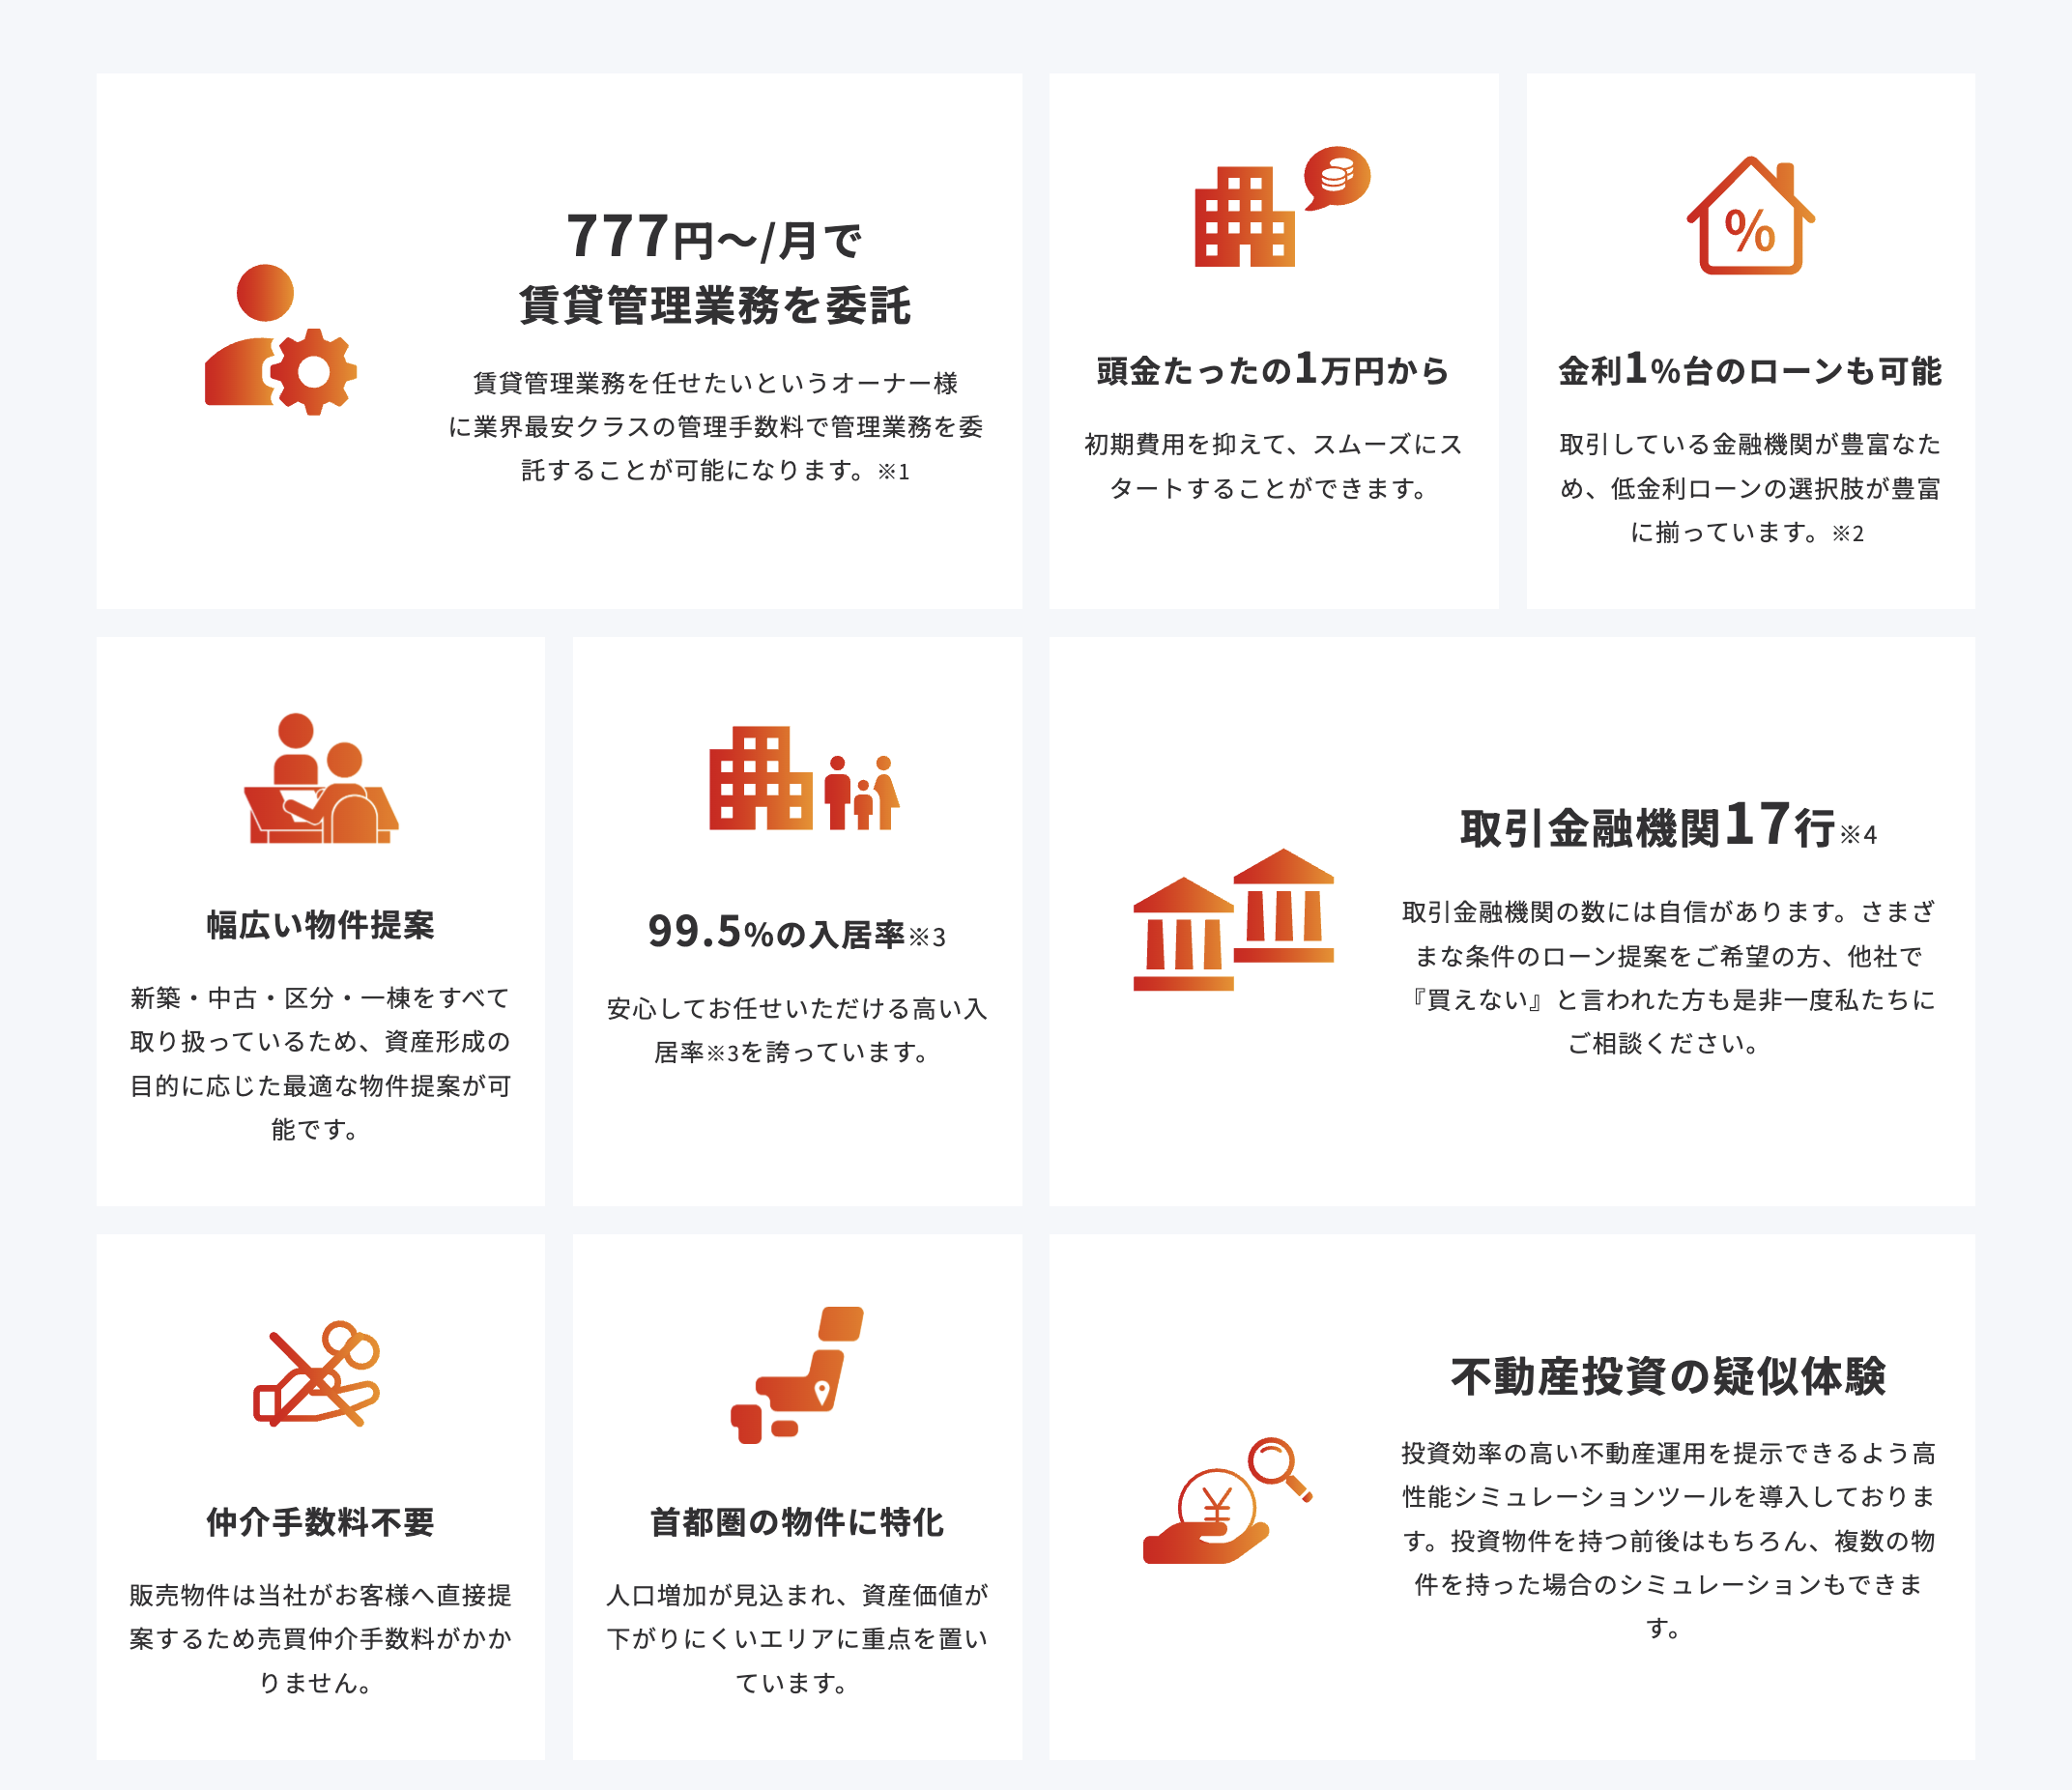
株式会社ベルテックスは、不動産コンサルティング、不動産企画および開発、売買・賃貸仲介、賃貸管理業務、不動産ファンド事業を多角的に展開する総合不動産企業です。
最大の強みは、開発から管理、運用までをワンストップで提供できる体制にあります。顧客の資産形成をサポートするコンサルティング力が評価されており、着実な成長を遂げています。近年は不動産市況の活況も追い風となり、売上規模を順調に拡大させています。
IPOスケジュールと上場基本情報
ベルテックスの上場に向けた主要なスケジュールおよび基本情報は以下の通りです。投資を検討される方は、ブックビルディング期間を逃さないよう注意しましょう。
- 証券コード: 623A
- 上場市場: 東証スタンダード
- ブックビルディング期間: 2026年9月3日から2026年9月9日
- 公開価格決定日: 2026年9月10日
- 上場日: 2026年9月18日
- 公募株式数: 3,150,000株
- 売出株式数: 600,000株
- 申込単位: 100株
- 想定価格: 530円
公開株式数が多く、公募主体による資金調達型のIPOである点が特徴です。吸収金額はスタンダード市場としてはやや大きめですが、積極的な事業展開に向けた資金確保の姿勢がうかがえます。
業績推移と財務の健全性
ベルテックスの業績は非常に堅調に推移しています。直近の2025年11月期の業績予想では、売上高が約349億円、経常利益が約17億円に達する見込みです。
事業の性質上、不動産開発にかかる先行投資や借入金が存在しますが、売上の伸長に伴い利益も安定的に創出できています。1株あたりの純資産や純利益の数値も安定しており、上場企業としての財務基盤は十分に整っていると言えます。
想定価格と初値予想のポイント
想定価格である530円を基準とした場合、株価収益率や株価純資産倍率といった株価指標は、同業他社と比較して割安感のある設定となっています。
現在の初値予想としては、公開価格近辺から堅調な上昇を見込む声が多く、530円から800円程度での推移が予測されています。
特に注目すべきは配当利回りであり、予想配当利回りが高水準となる見込みであるため、上場直後のキャピタルゲインを狙う短期資金だけでなく、インカムゲインを目的とした中長期的な投資資金の流入も期待できます。
投資家が注目すべきメリットとリスク
IPO投資において、ベルテックス株を検討する際のメリットとリスクを整理します。
注目されるメリット
最大の魅力は、割安なバリュエーションと高配当の期待です。東証がPBR1倍割れ企業への改善要請を強める中、指標的な割安感は投資家にとって大きな安心材料となります。また、業績が好調であることから、上場後の成長シナリオも描きやすい銘柄です。
考慮すべきリスク
一方で、不動産業界特有のリスクには注意が必要です。金利上昇局面においては、不動産開発の資金調達コストが増加し、収益を圧迫する懸念があります。
また、上場規模がスタンダード市場としては比較的大きいため、需給面での重たさが初値の上値を抑える要因になる可能性も否定できません。
まとめ:ベルテックスIPOの総合評価
株式会社ベルテックスのIPOは、強固な事業基盤と良好な業績に裏打ちされた、手堅い案件と言えます。
爆発的な初値高騰を狙うグロース銘柄とは異なり、堅実な事業成長と高い配当利回りを評価するバリュー投資家向けの銘柄として位置づけられます。
ブックビルディングへの参加を検討する際は、自身の投資スタイルが短期的な利益重視か、中長期的な配当狙いかを見極めた上で判断することが重要です。今後の仮条件決定や市場の地合いにも注視しつつ、投資の機会を探ってみてはいかがでしょうか。


