東証グロース市場への新規上場(IPO)が承認された株式会社ルクレ(証券コード:648A)について、投資家が知っておくべき事業内容、業績推移、IPOスケジュール、そして初値予想までを網羅的に解説します。
ルクレのIPO基本情報とスケジュール詳細
ルクレは「記録で世界をアップデートする」をミッションに掲げ、写真を起点とした「記録DXプラットフォーム」を展開する企業です。
上場日は2026年10月15日を予定しており、主幹事は国内最大手の野村證券が務めます。
以下は、ルクレのIPOに関する主要なスケジュールと基本データです。
| 項目 | 詳細情報 |
|---|---|
| 企業名 | 株式会社ルクレ |
| 証券コード | 648A |
| 上場市場 | 東証グロース |
| 上場予定日 | 2026年10月15日 |
| 仮条件提示日 | 2026年9月28日 |
| BB(申込)期間 | 2026年9月29日 〜 10月2日 |
| 公開価格決定日 | 2026年10月5日 |
| 主幹事証券 | 野村證券 |
| 引受幹事証券 | SBI証券、松井証券、三菱UFJ eスマート証券 |
| 吸収金額 | 約52億円 |
IPO投資で最も多い失敗は「ブックビルディング(BB)の申込期間を逃すこと」です。
BB期間はわずか数日間しかないため、スケジュールを正確に把握しておくことが不可欠です。主幹事である野村證券は事前の資金入金が不要で申し込みやすい特徴があり、またネット証券大手のSBI証券と併用することで当選確率を最大化することが可能です。
主力事業「蔵衛門」のビジネスモデルと競争優位性
ルクレの収益の根幹を支えているのが、建設現場の工事写真をAIで自動構造化するSaaS型サービス「蔵衛門(くらえもん)」です。施工記録領域は同社の売上の約68.8%を占め、長年の実績により業界内で確固たる地位を築いています。
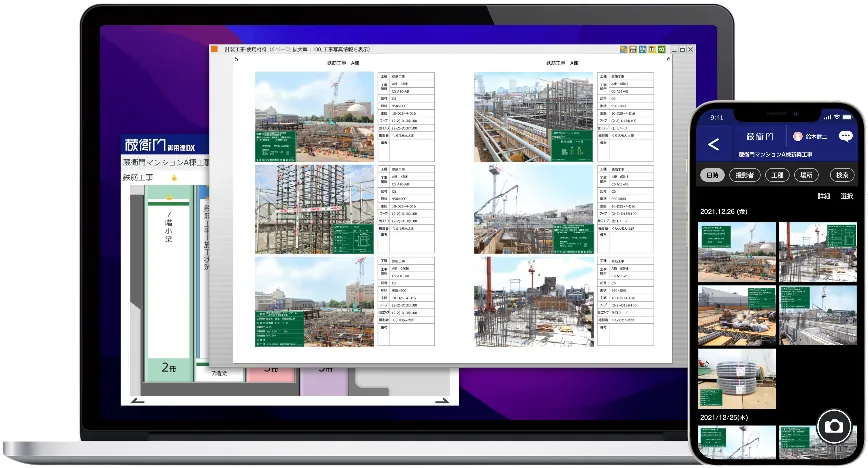
建設業界は深刻な人手不足と「2024年問題(時間外労働の上限規制)」に直面しており、業務効率化を推し進める「建設DX」は喫緊の課題です。その中でルクレが競合他社に対して圧倒的な優位性を持っている理由は、以下の3点に集約されます。
- 強固な顧客基盤と低い解約率:約11万社の導入実績があり、特に中小規模の建設業者への浸透に成功しています。クラウドサービスである「蔵衛門プレミアム」の月次解約率はわずか0.16%と驚異的な水準を維持しており、一度導入されると継続利用される必須インフラとなっています。
- 専用デバイスによる現場定着:単なるソフトウェアの提供にとどまらず、過酷な建設現場の環境に耐えうる専用端末「蔵衛門Pad」を提供しています。ハードウェアとソフトウェアを一体化させることで、ITリテラシーに不安のある現場作業員でも直感的に操作できる点が、高い定着率を生んでいます。
- 蓄積されたデータとAI技術:過去28年間で蓄積された17億枚超の工事写真データを学習させたAI「RecAI」により、自動仕分けや黒板の自動生成など、圧倒的な精度で現場の負担を軽減しています。データが多いほどAIが賢くなる「正のループ」が完成しており、後発企業が容易に追いつけない高い参入障壁を築いています。
クラウド移行による業績推移と急激な利益成長
IPO銘柄としてルクレを評価する上で、最も注目すべきは「ビジネスモデルの転換による劇的な利益率の向上」です。
かつての同社は、ソフトウェアのパッケージを販売して終わる「買い切り型」のビジネスモデルでしたが、現在は毎月継続的に収益が発生する「クラウド型(サブスクリプション)」への移行を強力に推進しています。
- 2023年9月期:経常赤字(クラウド投資の先行期)
- 2024年9月期:黒字転換(営業利益率3.51%)
- 2025年9月期:営業利益が前期比4.4倍へと急拡大(営業利益率11.3%)
- 2026年9月期(予想):営業利益率19.8%へ到達見込み
売上が増加しても追加の開発・運用コストの増加が緩やかであるため、売上高の成長スピードを利益の成長スピードが大きく上回る「スケールメリット」が如実に表れています。クラウドへの移行余地(潜在顧客)はまだ豊富に残されており、今後も安定したストック収益の積み上げが期待されます。
ルクレのIPO初値予想と投資のリスク評価
市場関係者や専門家によるルクレの初値予想は、公開価格の1.2倍から1.4倍(想定で1,660円〜1,930円付近)と、堅調な滑り出しが見込まれています。建設DXというテーマ性とSaaSとしての優秀なKPI(解約率や利益率)は極めて高く評価されています。
しかし、IPO投資としてのリスク要因やマイナス材料もしっかりと把握しておく必要があります。
投資判断における懸念点とリスク
- 需給バランスの重さ:東証グロース市場への上場としては吸収金額が約52億円とやや大型案件に分類されます。資金吸収規模が大きいと、初値が飛びにくくなる傾向があります。
- 既存株主からの売出し中心:今回のIPOは、公募株式(新たな資金調達)が50万株であるのに対し、売出し株式が284万株と、全体の85%を売出しが占めています。投資ファンド等のエグジット(利益確定)の側面が強く、需給面での重しとなる可能性があります。
- 特定業界への依存リスク:売上の大部分を建設業界に依存しているため、マクロ経済の悪化による建設需要の冷え込みや公共事業の削減などが起きた場合、ダイレクトに業績へ悪影響を及ぼすリスクがあります。これを脱却すべく、自動車整備領域(AITURBO)や教育領域への横展開を進めていますが、収益柱になるにはまだ時間が必要です。
ルクレIPOのまとめと今後の展望
株式会社ルクレ(648A)のIPOは、吸収金額の大きさによる需給の重さがあるため、上場初日に株価が数倍に急騰するような短期マネーゲームには向かないかもしれません。
しかし、月次解約率0.16%という数字が証明するように、プロダクトの強さと顧客満足度の高さは本物です。SaaS企業としての高収益体質への転換が成功しており、中長期的な視点で業績の拡大を狙う「実力派銘柄」として高く評価できます。
建設業界のDX化という確固たる需要を背景に、長期的な視野で同社の成長の軌跡を追う投資戦略が推奨されます。市場の動向を冷静に見極めつつ、IPOの申し込みを検討してみてはいかがでしょうか。


