株式会社ヤーマン(証券コード:6630)は2026年11月13日、2026年12月期(第53期)からの株主優待制度の変更および電子化を発表しました。
従来の定額割引券から割引率・上限付きの電子クーポンへ移行する内容ですが、自己負担なしでの商品交換が不可能になるため、投資家の間では実質的な改悪と受け止められています。
同日発表の第3四半期決算の低進捗も重なり、株価は2営業日で31.25%急落しました。本記事では変更前後の比較表や自己負担額の目安、適用条件、今後の見通しを解説します。
株主優待の変更内容と改悪とされる理由
最大の変更点は、購入額にかかわらず額面分を値引けた定額制を廃止し、購入額の30%または50%を割り引く方式へ切り替えた点です。
1年未満は割引率30%で上限据え置き、1年以上は割引率50%で上限額が拡大しました。変更前後の比較と上限利用時の最低購入額・実質自己負担額は以下の通りです。
| 保有株数 | 保有期間 | 変更前 | 変更後(電子クーポン) | 最低購入額(自己負担額) |
| 100株以上500株未満 | 1年未満 | 5,000円分 | 30%割引・上限5,000円 | 約16,667円(約11,667円) |
| 100株以上500株未満 | 1年以上2年未満 | 7,000円分 | 50%割引・上限10,000円 | 20,000円(10,000円) |
| 100株以上500株未満 | 2年以上5年未満 | 10,000円分 | 50%割引・上限15,000円 | 30,000円(15,000円) |
| 100株以上500株未満 | 5年以上 | 13,000円分 | 50%割引・上限20,000円 | 40,000円(20,000円) |
| 500株以上 | 1年未満 | 14,000円分 | 30%割引・上限14,000円 | 約46,667円(約32,667円) |
| 500株以上 | 1年以上2年未満 | 17,000円分 | 50%割引・上限30,000円 | 60,000円(30,000円) |
| 500株以上 | 2年以上5年未満 | 20,000円分 | 50%割引・上限40,000円 | 80,000円(40,000円) |
| 500株以上 | 5年以上 | 23,000円分 | 50%割引・上限50,000円 | 100,000円(50,000円) |
改悪とされる理由は3点あります。
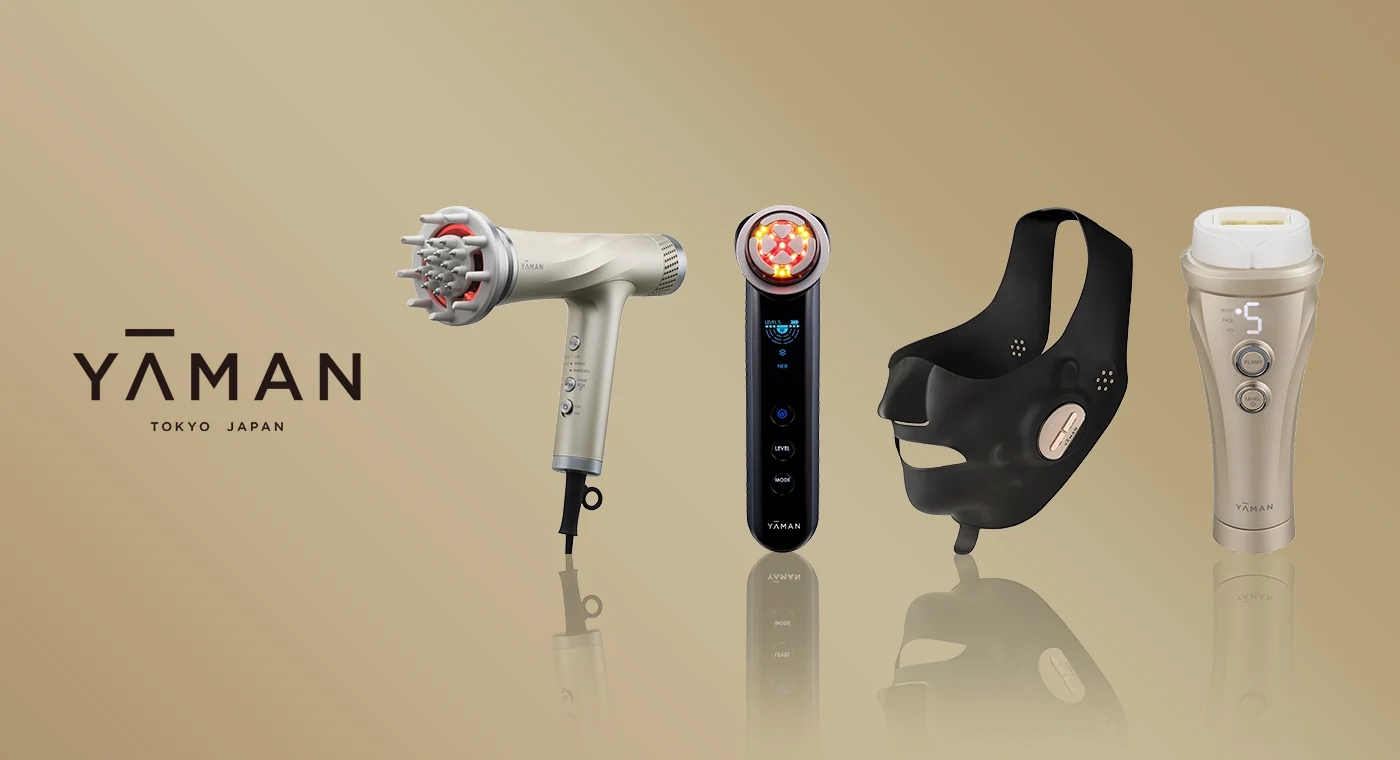
第一に、自己負担ゼロでの商品取得ができなくなった点です。
従来は100株・1年未満でも5,000円分の商品を無料相当で得られましたが、新制度で上限5,000円を引くには約11,667円の自己負担が必要です。
第二に、長期保有で上限が増えても4万円〜10万円の高額購入が前提となる点です。
第三に、公式通販サイトでの電子付与により換金や譲渡が困難になる点です。従来の「1注文1枚・分割や他クーポン併用不可」の規約が続く場合、1度の出費負担はさらに重くなります。
適用時期・対象店舗と継続保有の判定ルール
新制度は2026年12月31日時点の株主名簿に記録された100株以上の株主から適用され、権利付最終日は2026年12月28日の見込みです。
案内は2027年3月10日発送予定の招集通知に同封され、有効期間は2027年3月11日〜11月30日です。対象店舗はヤーマンオンラインストアおよび直営3店舗(YA-MAN the store GINZA、なんばスカイオ店、MAKANAI 神楽坂本店)に限られます。
なお、決算期変更に伴い、継続保有期間は毎年6月30日・12月31日の株主名簿に同一株主番号で連続記載された回数で判定されます。1年以上2年未満は連続3〜4回、2年以上5年未満は連続5〜10回、5年以上は連続11回以上の記載が条件です。
株価急落の要因と決算・財務の現状
発表当日の11月13日終値は736円でしたが、週明け16日はストップ安比例配分の586円(前日比20.38%安)、17日は一時495円まで売られて終値506円(同13.65%安)と、2営業日で31.25%下落しました。
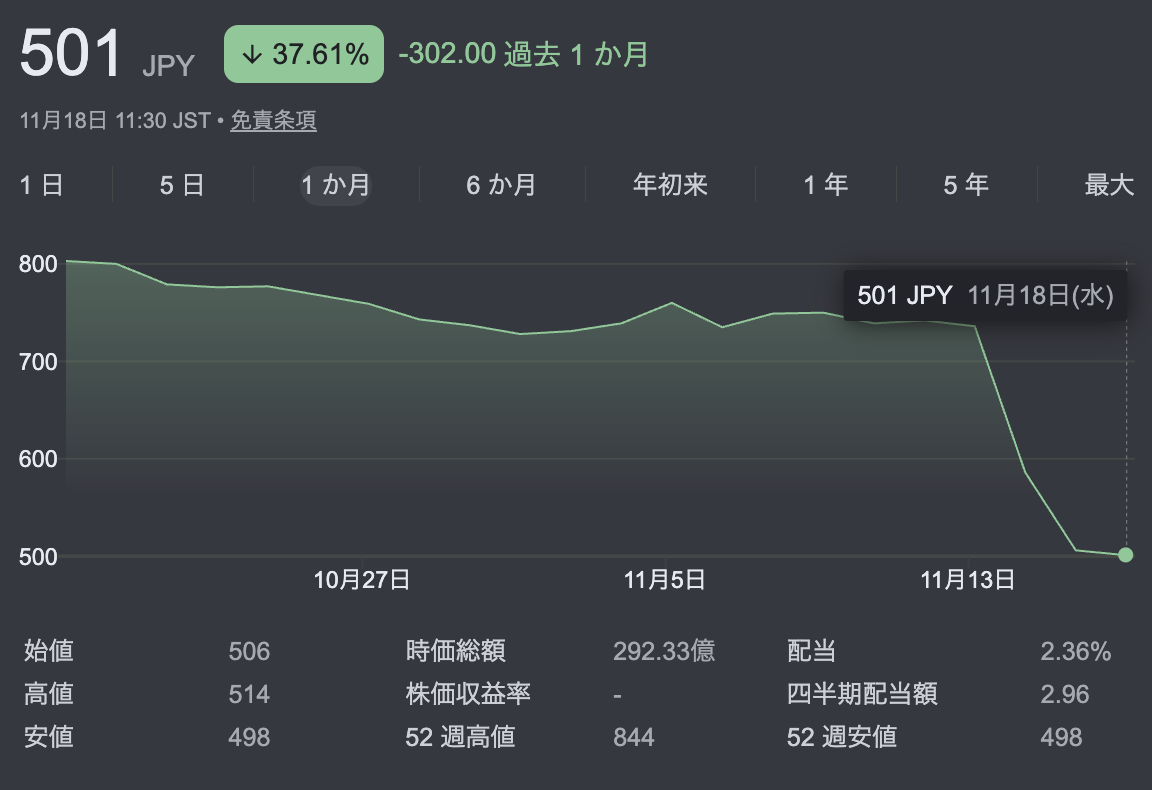
急落の背景には同時発表の2026年12月期第3四半期決算もあります。1〜9月累計の売上高は203億6,000万円、営業利益は1億500万円で黒字転換したものの、通期営業利益予想4億5,000万円に対する進捗率は23.3%にとどまり、第4四半期に3億4,500万円を稼ぐ計画への下方修正懸念が強まりました。
一方、インバウンド需要を取り込む店販部門は好調で、海外部門も中国自社ECなどで増収基調です。自己資本比率87.8%・実質無借金(ネットキャッシュ約145.5億円)と財務基盤は盤石で、年間配当予想も9円(株価506円時点で利回り1.78%)に据え置かれています。
今後の見通しと投資家の注目ポイント
同社は2019年や2020年にも優待を変更しており、個人株主比率82.5%の中で無料品目当てのコストを抑え、製品を継続購入するロイヤル顧客の優遇へ舵を切った形です。
投資判断では、年間約1万7,000円〜4万円以上の自社製品を自己負担で買う予定があるか、2027年3月の案内で送料や定期便・セール品への適用制限がないか、そして第4四半期で通期計画を達成できるかが重要な焦点となります。
まとめ
ヤーマンの株主優待変更は、定額割引券から30%〜50%割引の電子クーポンへの移行であり、無料取得を重視していた株主には実質的な改悪となりました。
一方、1年以上保有して高単価美顔器などを購入する層には割引上限拡大の恩恵があります。自身の購入予定と第4四半期の業績動向を見極めたうえで保有を検討することが大切です。


は2026年11月13日、2026年12月期(第53期)からの株主優待制度の変更および電子化を発表しました。 従来の定額割引券から割引率・上限付きの電子クーポン)