10月から新しい東証株価指数(TOPIX)の運用が本格的にスタートします。
日本の株式市場において最も代表的な株価指数であるTOPIXの大幅なルール変更は、個人投資家から機関投資家まで、市場に参加するすべての人に多大な影響を与える歴史的なイベントです。
2022年4月に実施された東京証券取引所の新市場区分(プライム、スタンダード、グロース市場)への再編に続き、TOPIXそのもののあり方も大きく変わろうとしています。
本記事では、新TOPIXの構成銘柄がなぜ大幅に減少するのか、その背景や銘柄選定の要となる流動性を重視した採用基準について、投資初心者にもわかりやすく、かつ詳細に徹底解説します。
TOPIX改革の全体像とこれまでの歩み
これまでのTOPIXは、旧東証1部の上場全銘柄を対象として計算されていました。
しかし、その中には時価総額が小さく流動性に乏しい企業も多く含まれており、市場を代表する指数としては玉石混交であるという厳しい指摘が国内外の投資家から長年なされてきました。これを根本から是正するため、東京証券取引所は大規模な指数の改革に乗り出しています。
段階的に進む構成銘柄の大幅な絞り込み
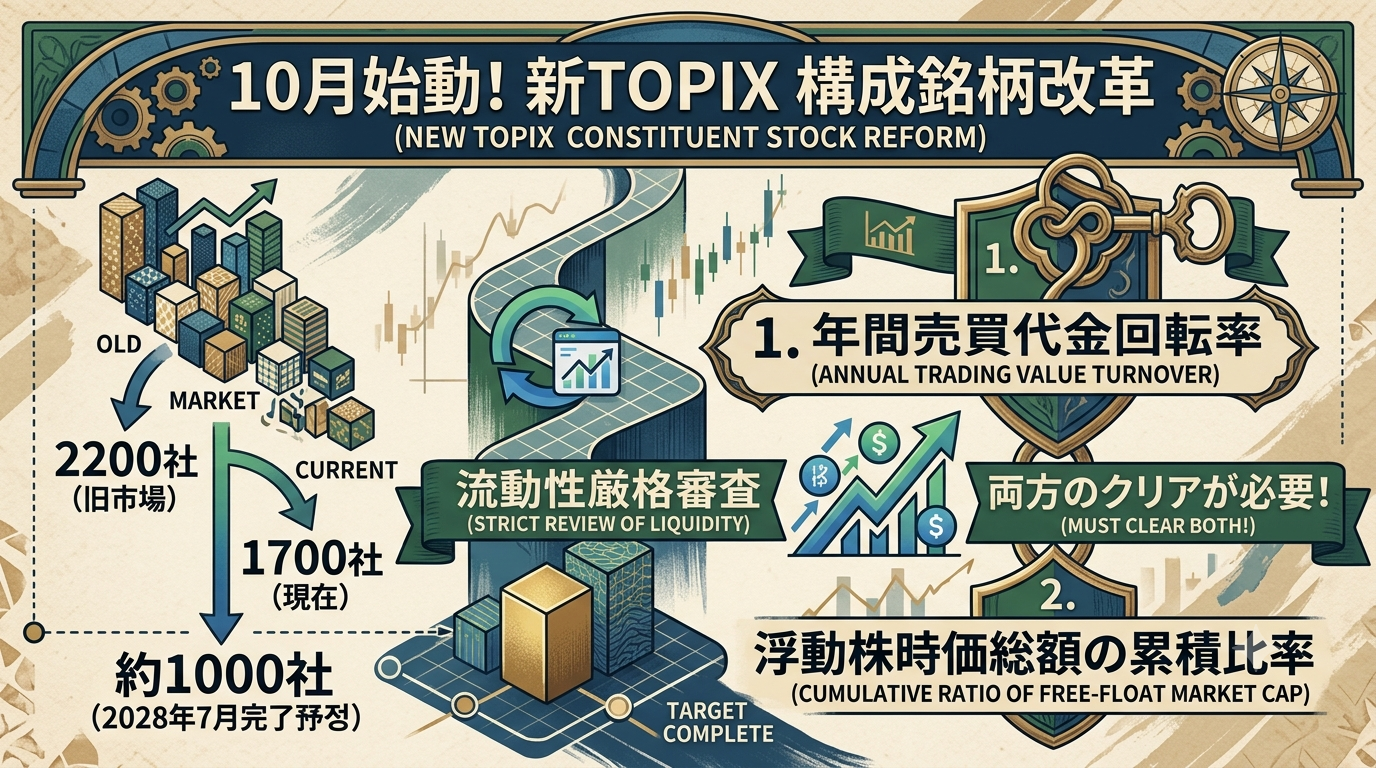
2022年4月に始まった新市場区分の導入前、TOPIXの構成銘柄は実に約2200に上っていました。しかし、市場再編という改革の第1段階を経て、すでに約1700銘柄にまで絞り込まれています。
そして、いよいよ10月からは本格的な移行期に入り、基準を満たさない銘柄の段階的な除外措置が進められます。最終的に2028年7月の見直し完了時には、構成銘柄は約1000にまで大きく削減される予定です。これにより、市場の代表性をしっかりと保ちつつ、より流動性が高く質の高い企業群で構成される洗練されたインデックスへと生まれ変わります。
当初の想定を下回る銘柄数と見直しの背景
実は、市場関係者の間では当初、最終的な構成銘柄は1200程度になると想定されていました。しかし、実際の見込みは約1000銘柄と、事前の想定よりもさらに厳しい絞り込みが行われることになります。
この背景には、新しく設けられた非常に厳格な採用基準が深く関係しています。指数としての魅力と機能性を高めるため、妥協のない基準が適用されているのです。
新TOPIX入りを左右する厳格な採用基準
新TOPIXの最大の特徴は、あらかじめ銘柄数を固定せず、明確なルールに基づいた2つの採用基準によって銘柄が決定される点にあります。
この2つの基準は、いずれも株式の市場における流動性の度合いを示すものであり、この両方を満たさないと新TOPIXへの採用は実現できないという、非常に高いハードルとなっています。
年間売買代金回転率による評価
1つ目の重要な基準が「年間売買代金回転率」です。
これは、上場している株式の時価総額のうち、何割が市場で実際に売買されたかを示す指標です。
いくら企業の時価総額が大きくても、株式の大半が親会社や取引先との持ち合い株などで固定化されており、市場で活発に取引されていなければ、この基準を満たすことは困難です。投資家が買いたい時に買え、売りたい時に売れるという市場の基本機能が整っているかどうかが、これまで以上に厳しく問われます。
浮動株時価総額の累積比率による評価
2つ目の基準が「浮動株時価総額の累積比率」です。浮動株とは、特定の株主が固く保有している固定株を除き、市場で日常的に流通している株式を指します。
新TOPIXでは、市場全体の浮動株時価総額を大きい順に並べた際、上位96パーセント以内に入ることが求められます。
経営陣は基準をクリアするために、政策保有株式の縮減などにより市場に流通する株式を増やすなど、積極的に流動性を高める施策を打つ必要があります。
投資家や市場に与える影響と今後の展望
構成銘柄が半減に近い水準まで削減されることは、日本株市場全体に大きな地殻変動をもたらし、私たちの投資戦略にも直結します。
インデックスファンドの資金動向と株価への影響
現在、年金積立金管理運用独立行政法人や日銀をはじめとする巨大な機関投資家が、TOPIXに連動するインデックス運用を行っています。新TOPIXから除外される銘柄は、これらの巨大なファンドからの機械的な売り圧力を長期間にわたって受けることになります。
一方で、厳しい流動性基準をクリアして残留、あるいは新規に採用される優良銘柄には資金が集中しやすくなり、株価の上昇要因となる可能性が極めて高まります。
企業に求められる資本コストと株価を意識した経営
新TOPIXの基準を満たし、インデックスに残り続けるため、上場企業はこれまで以上に資本コストや株価を意識した経営を迫られます。
具体的には、政策保有株式の解消による浮動株の増加、国内外の投資家へ向けた積極的なIR活動、自社株買い、配当引き上げなどの株主還元策を通じて、自社の株式の魅力を高める取り組みがさらに加速するでしょう。結果として、日本市場全体のガバナンス向上と魅力向上につながることが強く期待されています。
まとめ:投資戦略を見直す絶好のタイミング
10月から本格始動する新TOPIXは、単なる株価指数の見直しにとどまらず、日本企業の経営姿勢を根本から変え、市場の活性化を促す強力な起爆剤となる可能性を秘めています。
「年間売買代金回転率」と「浮動株時価総額の累積比率」という2つの厳格な流動性基準により、選ばれた約1000銘柄への絞り込みは、2028年7月に向けて着実に進んでいきます。
私たち投資家も、これまでのTOPIX構成銘柄だから安心という旧来の考え方を改めなければなりません。
各企業が流動性基準をクリアできる実力を備えているか、また企業価値向上に真剣に取り組んでいるかを個別に見極める視点が不可欠になります。市場のルールが大きく変わる今こそ、自身のポートフォリオを見直し、新たな投資戦略を構築する絶好のタイミングと言えるでしょう。


