日本銀行の政策変更に伴い、各金融機関で預金金利の引き上げが相次いでいます。これまで「銀行にお金を預けても増えない」と言われていた時代から、少しでも有利な金利を提供する銀行を賢く選ぶ時代へと変化してきました。
本記事では、2026年9月28日時点での最新データをもとに、普通預金金利ランキング上位の銀行や、メガバンクとネット銀行の比較、そして高金利の恩恵を最大限に受けるための注意点について詳しく解説します。
驚異の高水準!金利1.0%を超える注目のトップ銀行
今回の調査で特に注目すべきは、普通預金(一部貯蓄預金等を含む)の金利が1.0%を超える銀行が複数存在している点です。
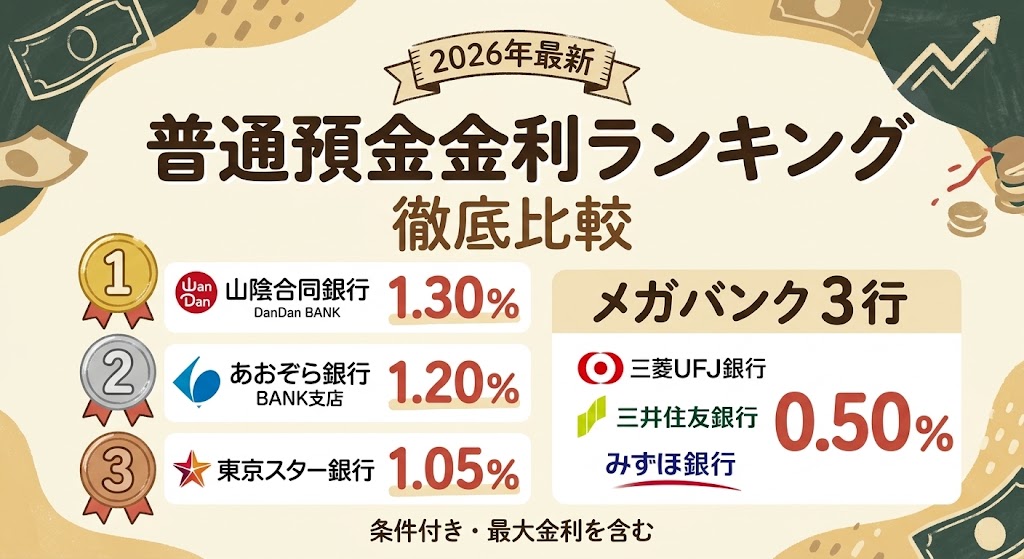
首位に立ったのは山陰合同銀行(DanDan BANK)で、なんと1.30%(10月1日適用開始)という驚異的な水準を打ち出しています。これに続くのがあおぞら銀行(BANK支店)の1.20%(10月1日適用開始)です。ネット銀行や地方銀行のインターネット支店を中心に、顧客獲得に向けた激しい金利競争が展開されていることがわかります。
さらに、東京スター銀行(1.05%)、野村信託銀行(あんしんスイープ・1.05%)、みんなの銀行(1.00%)も1.0%の大台に乗せており、まとまった資金を預ける先として非常に魅力的な選択肢となっています。
ネット銀行の戦略と独自経済圏の強み
ランキングの中堅層を占めるのは、通信系やIT系のネット銀行です。 島根銀行(スマートフォン支店)の0.90%に次いで、auじぶん銀行(0.85%)、MATSUI Bank(ドコモSMTBネット銀行マツイ支店・0.85%)、楽天銀行(0.84%)、PayPay銀行(0.80%)、GMOあおぞらネット銀行(ハビネ支店・0.80%)などが僅差で並んでいます。
これらのネット銀行の特徴は、自社の経済圏(ポイントサービスや証券口座との連携)と結びついている点です。単なる預金だけでなく、日常の買い物や資産運用と組み合わせることで、表示されている数字以上にお得さを感じられる仕組みが構築されています。
メガバンクも追従!横並びの金利引き上げ
長らく超低金利が続いていたメガバンクにも大きな動きがありました。 三菱UFJ銀行、三井住友銀行、みずほ銀行の3行は、いずれも11月2日より普通預金金利を0.50%に引き上げます。
ネット銀行の上位陣と比較すると半分程度の水準に見えますが、全国に実店舗やATMを持ち、決済インフラとして圧倒的な利便性を誇るメガバンクが0.50%の金利を提供することは、非常に大きなインパクトがあります。
生活資金を置いておくメインバンクとして十分な魅力を持つようになったと言えるでしょう。
高金利を享受するための重要な注意点
ランキング上位の魅力的な数字を見る際に、必ず確認しておきたいポイントがあります。それは「適用条件」です。
ランキングの注記にもある通り、これらの金利には「条件付き」や「最大金利」、あるいは「貯蓄預金金利を含む」ケースが含まれています。 例えば、以下のような条件を満たさなければ、最大金利が適用されないことが多くあります。
- 給与や年金の受取口座に指定する
- 系列の証券口座と連携(マネーブリッジやスイープ機能など)を設定する
- クレジットカードの引き落とし口座に設定する
- 特定の残高以上を維持する
したがって、「単に口座を開設して預金するだけ」で1.30%や1.20%が適用されるとは限りません。ご自身のライフスタイルに合わせて、無理なく条件をクリアできる銀行を選ぶことが最も重要です。また、記載されている金利はすべて税引前であるため、実際に受け取れる利息は約20%の税金が引かれた金額になる点も留意しておきましょう。
まとめ:資産防衛のために銀行を見直そう
2026年秋の普通預金金利は、メガバンクが0.50%、トップのネット銀行・地方銀行ネット支店が1.0%超えという、かつてない活況を呈しています。
金利上昇局面においては、お金の預け先を少し見直すだけで将来的な資産形成に大きな差が生まれます。まずは現在のメインバンクの金利を確認し、無理なく適用条件をクリアできる高金利なネット銀行との併用や乗り換えを検討してみてはいかがでしょうか。


