2026年9月28日、MabGenesis株式会社(マブジェネシス)の東証グロース市場への新規上場が承認されました。上場日は2026年11月2日を予定しています。証券コードは653Aです。
同社は、従来のバイオベンチャーとは一線を画すペット用抗体医薬品の研究開発を主力事業としており、すでに直近の業績で黒字転換を達成している点が市場から大きな関心を集めています。
本記事では、MabGenesisのIPO基本情報、スケジュール、事業の強み、業績推移、そして投資家が最も注目する初値予想のスタンスまでを網羅的に解説します。
MabGenesisのIPO上場スケジュールと基本情報
まずは、MabGenesisのIPOに関する具体的なスケジュールと、公募・売出などの基本情報を整理します。投資を検討される方は、ブックビルディング(需要申告)の期間を逃さないよう注意してください。
上場スケジュール詳細
- 上場日:2026年11月2日
- ブックビルディング期間:2026年10月15日~2026年10月21日
- 公開価格決定日:2026年10月22日
- 購入申込期間:2026年10月23日~2026年10月28日
- 主幹事証券:東海東京証券
株式情報と吸収金額
- 証券コード:653A
- 上場市場:東証グロース
- 想定発行価格:902円
- 公募株式数:940,700株
- 売出株式数:1,047,200株
- オーバーアロットメント:298,000株
- 上場時発行済株式総数:約806万株
- 想定時価総額:約72.7億円
- 吸収金額:約20.6億円
吸収金額は約20.6億円規模となり、東証グロース市場のIPOとしては中型サイズに分類されます。
主幹事は東海東京証券が務め、バイオ関連銘柄としては標準的からやや軽量感のある需給環境と言えます。
事業内容の独自性と強み:ペット用抗体医薬品のパイオニア
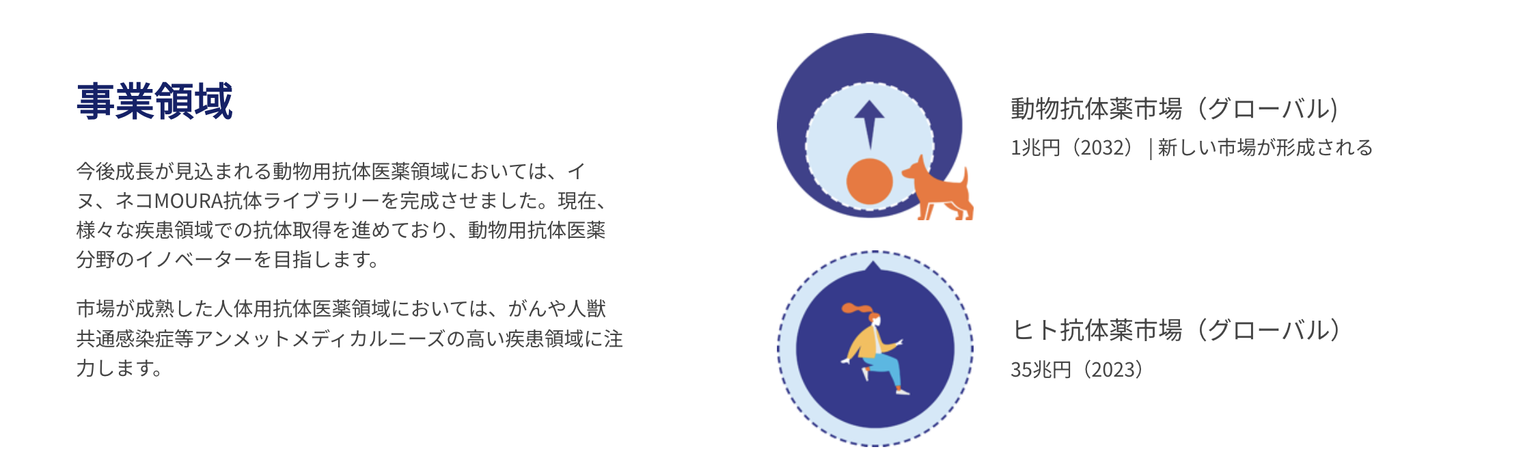
MabGenesisは、30年以上にわたる国内アカデミアによる抗体研究を基盤とし、伴侶動物(イヌやネコ)およびヒト向けの治療用モノクローナル抗体医薬品を開発するバイオ医薬品企業です。
同社の事業が高く評価されている理由は、以下の独自技術と明確なターゲット市場にあります。
世界最高品質の抗体ライブラリー
MabGenesisのコア技術は、高い機能性と網羅性を備えた独自の抗体ライブラリー技術と、高効率モノクローナル抗体単離技術です。これにより、従来の手法では取得が困難であった高品質な抗体を短期間で取得することが可能となっています。
すでにイヌおよびネコ用の抗体ライブラリーを完成させており、動物用抗体医薬分野における確固たるイノベーターとしての地位を築きつつあります。
大手企業との強力なパートナーシップ
同社は自社単独での研究にとどまらず、動物用医薬品の国内トップクラスである共立製薬などとイヌ・ネコ用新規モノクローナル抗体医薬品に関する共同研究やライセンス契約を複数締結しています。
これにより、研究開発段階から事業化に向けた強固な基盤と、マイルストーン収入による安定した収益源を確保しています。
人体向けアンメットメディカルニーズへの展開
ペット用医薬品で早期に収益化を図りつつ、中長期的には市場が成熟している人体用抗体医薬領域(がんや人獣共通感染症など、いまだ有効な治療法が少ない領域)への展開も視野に入れています。
リスクを分散させながら高いアップサイドを狙う堅実なビジネスモデルを構築しています。
業績推移:バイオベンチャーとしては異例の黒字転換
IPOにおいてバイオベンチャーが敬遠される最大の理由の一つが、長期間にわたる赤字の継続です。
しかし、MabGenesisはここが決定的に異なります。
同社は、共同研究先からのマイルストーン収入やライセンス収入の進捗が順調に推移しており、2026年3月期において黒字転換を果たしています。 研究開発費が先行するバイオセクターにおいて、上場段階ですでに利益を計上している事実は、機関投資家・個人投資家双方にとって極めて強力な安心材料となります。
売上高は提携先とのプロジェクトの進捗によって変動するものの、マイルストーンの達成が利益に直結する高収益な事業構造が証明された形です。
IPO初値予想と投資スタンス
MabGenesisのIPOに関する総合的な初値予想スタンスは、強気で臨める銘柄と評価できます。
プラス要因
- 黒字化バイオ:上場時点で黒字転換を果たしているバイオベンチャーは非常に希少であり、高い評価を受けやすいです。
- テーマ性の高さ:ペット市場(家族化の進行によるペットの長寿命化・高度医療化)という世界的にも拡大が続く巨大市場と、最新の抗体医薬品を掛け合わせた独自の立ち位置を持っています。
- 需給の軽さ:吸収金額約20.6億円は、時価総額に対する公開株数のバランスが良く、買いを集めやすい規模感です。
マイナス要因
- バイオセクター全体の地合い:株式市場全体におけるマクロ環境や、グロース市場・バイオ銘柄への資金流入状況によっては、初値が抑えられるリスクはゼロではありません。
- 業績のボラティリティ:マイルストーン収入に依存するフェーズであるため、一時的な業績のブレが発生しやすい点には留意が必要です。
総合評価
「ペット関連」という身近で成長性の高いテーマと、「確かな技術力による黒字化」というファンダメンタルズの裏付けがあるため、公開価格をしっかりと上回る初値形成が期待されます。中長期的にも、開発パイプラインの進捗次第で大きな成長余地を残す魅力的な企業です。ブックビルディングには積極的に参加していくスタンスが推奨されます。
※本記事はIPO情報の提供を目的としており、投資勧誘を目的としたものではありません。投資に関する最終的な決定は、ご自身の判断で行っていただきますようお願いいたします。


の東証グロース市場への新規上場が承認されました。上場日は2026年11月2日を予定しています。証券コードは653Aです。 同社は、従)