ファーストリテイリングの株価が株式市場で反発を見せています。
直近の取引では前日比1250円、率にして1.69%高となる7万5100円を付け、投資家の買いを集めました。この株価上昇の直接的な引き金となったのが、傘下のカジュアル衣料品店であるユニクロが発表した一部商品およびサービスの値上げです。
本記事では、なぜ値上げ発表が株価の押し上げ要因となったのか、その背後にある経済環境やアパレル業界の構造、そして今後の業績見通しについて詳しく解説します。
株式市場がユニクロの値上げを好感した理由
一般的に、消費者向けの製品やサービスの値上げは客離れを招くリスクがあるため、ネガティブに捉えられることもあります。しかし、今回のファーストリテイリングの発表は、市場から極めてポジティブに評価されました。
最大の理由は、収益性の維持に対する経営陣の強い意志が確認されたためです。
企業がコスト上昇の圧力を受ける中、販売価格を据え置けば利益率は悪化します。市場を牽引するリーディングカンパニーが適切に価格転嫁を行う姿勢を示したことで、業績の下振れリスクが後退し、機関投資家を中心とした買い安心感が広がりました。
ユニクロが価格改定に踏み切る経済的背景
今回の値上げは、一時的な利益追求ではなく、外部環境の急激な変化に対応するための構造的な防衛策と言えます。アパレル業界全体を包む主要なコスト上昇要因は以下の通りです。
原材料価格の高騰と歴史的な円安
綿花やポリエステルなどのアパレル製造に欠かせない原材料価格は、世界的な需要増や地政学的リスクを背景に高止まりしています。
これに加えて、日本国内の企業にとって大きな重荷となっているのが急激な為替の変動です。海外で製品を生産し日本へ輸入するビジネスモデルにおいて、円安は調達コストの直接的な増大を意味します。
企業努力によるコスト削減の限界を超えた部分について、価格改定による対応は避けられないフェーズに入っています。
物流費および人件費の上昇圧力
原材料だけでなく、商品を店舗へ運ぶための物流費も世界的なエネルギー価格の上昇により高騰しています。
さらに、国内外における従業員の待遇改善や最低賃金の引き上げなど、人件費の増加も事業運営の大きなコスト要因です。
ユニクロはこれまでも積極的な賃上げを実施してきましたが、優れた人材を確保しサービス品質を維持するためには、適正な価格設定による利益の確保が不可欠です。
過去の事例から見るファストリのブランド力と価格転嫁力
投資家が値上げをポジティブに捉えるもう一つの理由は、ファーストリテイリングが持つ圧倒的なブランド力に対する信頼です。
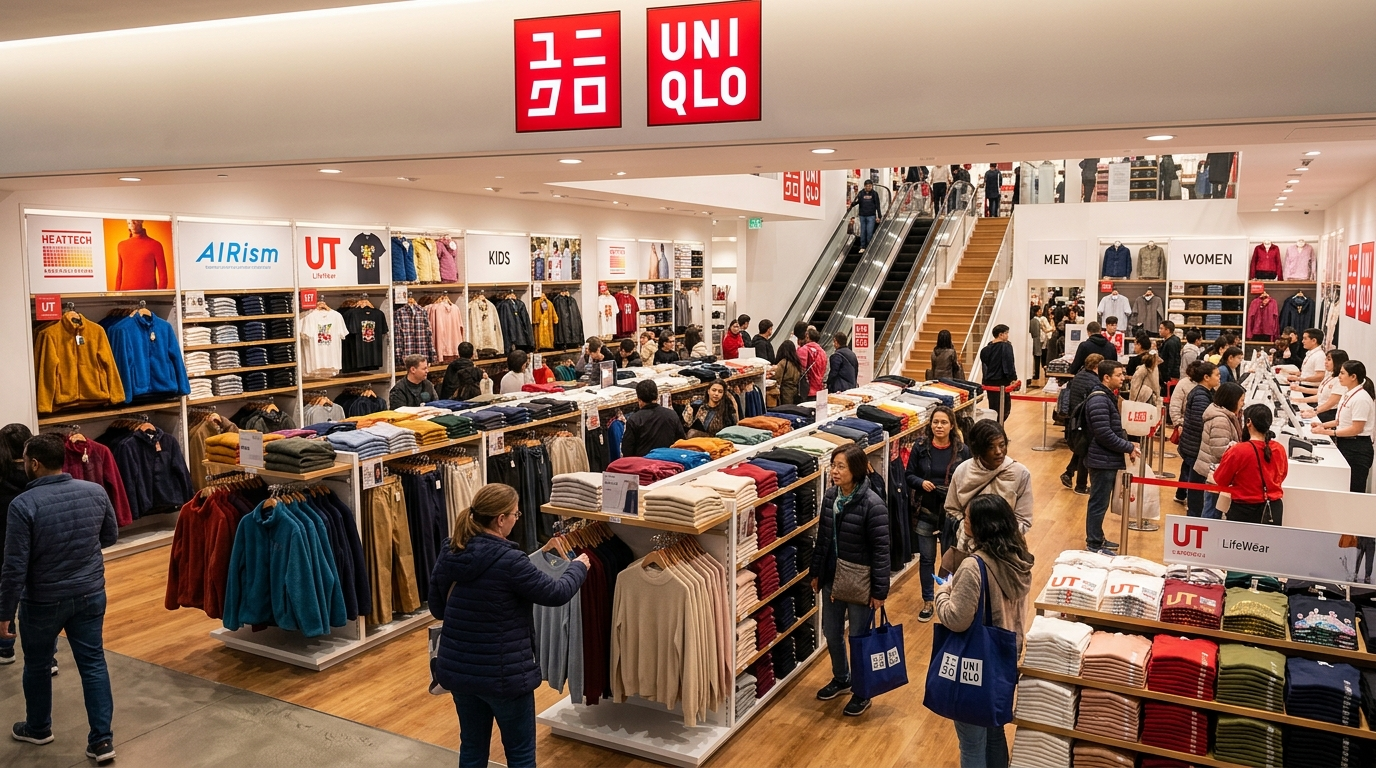
過去数年間においても、秋冬の主力商品であるフリースやヒートテックなどで段階的な価格改定が行われてきました。通常のブランドであれば大幅な客数減につながる場面ですが、同社は製品の機能性やデザイン性を同時にアップデートすることで、消費者の納得感を引き出すことに成功しています。
単に値段を上げるだけでなく、付加価値の向上を伴う価格改定を実現できる点は、同社の強固な競争優位性であり、他社には容易に真似できない強みとして市場で評価されています。
今後の株価見通しと投資家が注視すべきポイント
直近の株価は値上げ発表を材料に反発しましたが、中長期的な投資判断において注視すべきポイントは多岐にわたります。
国内消費者の反応と販売動向
値上げ後の国内既存店売上高の推移は、最も注目される指標の一つです。生活防衛意識が高まる中、消費者がユニクロの商品に対して引き続き「価格以上の価値」を見出せるかどうかが問われます。客単価の上昇が客数の減少をカバーし、全体の売上高成長を維持できるかが業績拡大の鍵を握ります。
グローバル事業の成長と収益貢献
ファーストリテイリングの業績を力強く牽引しているのは、北米や欧州、そしてアジアを含む海外事業です。
海外市場ではすでに高い収益性を確立しており、グローバル展開の加速が国内市場の不透明感を補完する役割を果たしています。今後の決算発表においては、海外各地域での成長スピードと利益率の改善傾向が、さらなる株価上昇のドライバーとなるでしょう。
値上げは持続的な企業価値向上の試金石
今回のファーストリテイリングによる一部商品およびサービスの値上げ発表は、コストインフレという逆風の中で収益を確保し、持続的な成長を目指すための戦略的な決断です。前日比1250円高という株価の反発は、その経営判断に対する市場からの信任投票と言えます。
今後も原材料動向や為替レートの変動など不確実な要素は残りますが、卓越した商品開発力とグローバルな販売網を武器に、同社がどのように企業価値を高めていくのか、引き続きアパレル市場全体の指標として高い注目が集まります。


